حضور دیاکو سیستم در اولین اجلاس کشوری انبوه سازان و توسعه گران

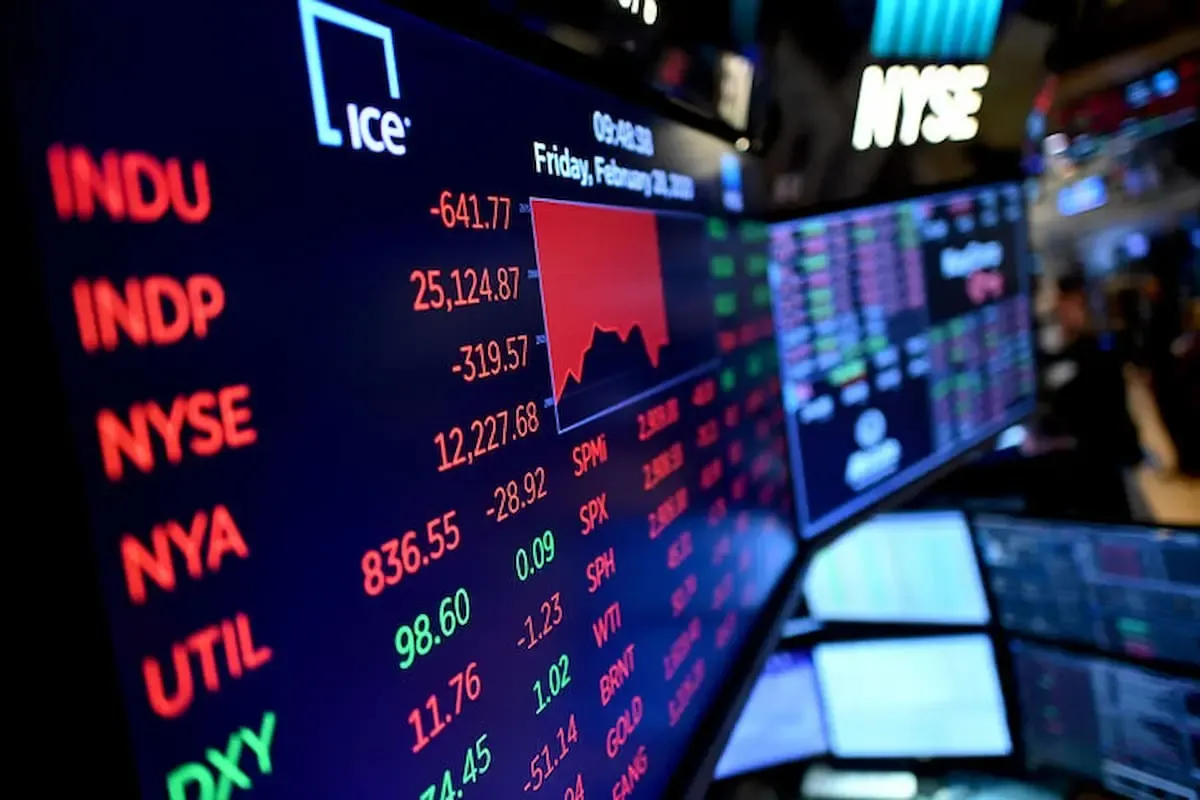
نمودار سقوط سهام انویدیا و افت شاخص‌های بورس آمریکا

حضور دیاکو سیستم در ایونت انبوه سازان

نمودار سقوط سهام انویدیا و افت شاخص‌های بورس آمریکا
استعفای جنسن هوانگ، مدیرعامل انویدیا، با سقوط سهام این شرکت و افت شاخص‌های بورس آمریکا همراه شد. انتظار افزایش نرخ بهره از سوی فدرال رزرو، نگاه مدیران مالی به ریسک بازار و نقدینگی را اهمیت بیشتری می‌بخشد.

روز جمعه ۲۲ آبان ۱۴۰۵، پس از استعفای جنسن هوانگ، مدیرعامل شرکت انویدیا، سقوط سهام انویدیا و افت شاخص‌های اصلی بورس آمریکا رخ داد. سهام این شرکت ۳.۳ درصد کاهش یافت و سهام شرکت‌های نیمه‌رسانا و زیرساخت‌های داده نیز تحت فشار قرار گرفتند. سرمایه‌گذاران هم‌زمان پیامدهای این کناره‌گیری و احتمال افزایش نرخ بهره از سوی فدرال رزرو را بررسی می‌کردند. این تحولات برای مدیران مالی اهمیت دارد، زیرا نوسان بازار و انتظارات نرخ بهره می‌تواند بر هزینه تأمین مالی، نقدینگی و ارزش دارایی‌های سازمان اثر بگذارد.

جزئیات خبر

بر اساس گزارش اقتصاد آنلاین که به رویترز استناد کرده است، معاملات بورس آمریکا در این روز با ارزیابی سرمایه‌گذاران از پیامدهای کناره‌گیری هوانگ همراه بود. سهام انویدیا با نماد NVDA.O ۳.۳ درصد افت کرد و به آستانه ثبت طولانی‌ترین روند نزولی هفتگی خود از اکتبر ۲۰۱۲ رسید. منبع خبر این تحولات را پس از افزایش حساسیت‌ها درباره ارتباط هوانگ با یک زن فعال اقتصادی دانسته است که از سوی آمریکا به جاسوسی برای دستگاه اطلاعاتی چین مظنون شده است.

در بخش نیمه‌رساناها، شاخص SOX پنج درصد کاهش یافت. سهام ای‌ام‌دی ۹.۴ درصد و سهام برودکام ۵.۸ درصد افت کردند. شرکت‌های فعال در حوزه رایانش ابری مبتنی بر زیرساخت‌های اختصاصی، از جمله کورویو با ۱۰ درصد و نبیوس با ۱۳.۷ درصد کاهش ارزش سهام مواجه شدند. سهام شرکت‌های مرتبط با مراکز داده، از جمله آیرن، اپلاید دیجیتال و کور ساینتیفیک نیز افت قابل توجهی داشت.

شاخص‌های کلی بازار هم عقب‌نشینی کردند. ساعت ۱۰:۱۶ صبح به وقت شرق آمریکا، شاخص داوجونز با کاهش ۲۱۵.۶۹ واحدی (معادل ۰.۴۱ درصد) به ۵۲ هزار و ۸۱.۴۰ واحد رسید. شاخص اس‌اندپی ۵۰۰ با افت ۰.۹۳ درصدی در سطح ۷ هزار و ۵۱۹.۱۰ واحد ایستاد و شاخص نزدک کامپوزیت ۱.۴۲ درصد کاهش یافت و به ۲۵ هزار و ۶.۲۰ واحد رسید.

در این میان، معامله‌گران افزایش نرخ بهره از سوی فدرال رزرو در ماه آینده میلادی را قطعی ارزیابی می‌کنند. برخی سیاست‌گذاران پولی نیز احتمال افزایش ۵۰ واحد پایه‌ای نرخ بهره را مطرح کرده‌اند که نسبت به انتظار پیشین ۲۵ واحد پایه‌ای، رقم قابل توجهی است. بر اساس ابزار فدواچ گروه بورس کالای شیکاگو (CME)، احتمال این افزایش ۵۰ واحدی حدود ۷ درصد برآورد شده است.

در مقابل، سهام شرکت سربراس بیش از ۱۱ درصد رشد کرد؛ افزایشی که پس از ارتقای پیش‌بینی درآمد این شرکت برای سال ۲۰۲۶ و معرفی مایکروسافت به عنوان یکی از مشتریان آن رقم خورد. قیمت نفت نیز برای سومین جلسه معاملاتی متوالی در محدوده مثبت قرار گرفت که پس از اظهارات دونالد ترامپ، رئیس‌جمهور آمریکا، درباره بی‌نیازی واشنگتن به توافق با ایران رخ داد. در بورس نیویورک، نسبت سهام کاهشی به افزایشی ۱.۵۳ به یک و در بازار نزدک ۲.۰۷ به یک بود.

این خبر برای کسب‌وکار شما یعنی چه؟

برای مدیران مالی و حسابداران، این خبر بیش از آنکه یک رویداد صنعت فناوری باشد، نشانه‌ای از افزایش ریسک بازار و احتمال تغییر شرایط پولی است. انتظار افزایش نرخ بهره می‌تواند هزینه تأمین مالی و بازپرداخت تسهیلات با نرخ متغیر را تحت تأثیر قرار دهد. همچنین نوسان شدید سهام فناوری و زیرساخت‌های داده می‌تواند بر ارزش سرمایه‌گذاری‌ها و دارایی‌های مالی سازمان، در صورت وجود، اثر بگذارد. در چنین شرایطی، بازنگری در برنامه نقدینگی، گزارش‌های مدیریتی و تحلیل سناریوهای مالی اهمیت بیشتری پیدا می‌کند.

چه کارهایی باید انجام داد؟

  • بازبینی پیش‌بینی جریان نقدی با سناریوهای افزایش نرخ بهره، با کمک نرم‌افزار خزانه‌داری یا با استفاده از تکنیک‌های خزانه‌داری مدرن برای پیش‌بینی جریان نقدی
  • بررسی تعهدات بازپرداخت وام‌ها و تسهیلات با نرخ متغیر و برآورد هزینه بالقوه افزایش نرخ بهره
  • بررسی قرار گرفتن سرمایه‌گذاری‌ها یا دارایی‌های مرتبط با بخش فناوری و مراکز داده، در صورت وجود، و مستندسازی تصمیم‌ها در گزارش‌های مالی
  • پایش روزانه شاخص‌ها و تغییرات بازار در داشبورد مدیریتی برای تصمیم‌گیری سریع‌تر
  • بازنگری در سطح آستانه هشدار نقدینگی و ارزیابی مجدد پوشش ریسک سازمان

پرسش‌های رایج

آیا این خبر مستقیم بر مالیات یا سامانه مودیان اثر دارد؟

منبع خبر به تغییر مالیاتی یا تکلیف جدید برای مودیان اشاره‌ای نکرده است. اثر اصلی این تحولات بر بازار سرمایه و انتظارات مربوط به نرخ بهره گزارش شده است.

چرا افزایش نرخ بهره برای شرکت‌ها اهمیت دارد؟

بر اساس منبع، معامله‌گران افزایش نرخ بهره در ماه آینده میلادی را قطعی ارزیابی می‌کنند و احتمال افزایش ۵۰ واحد پایه‌ای حدود ۷ درصد برآورد شده است. این موضوع می‌تواند بر هزینه منابع مالی شرکت‌ها اثر بگذارد.

آیا این تحولات نشانه بحران مالی است؟

منبع چنین ارزیابی‌ای ارائه نکرده است. گزارش نشان می‌دهد برخی شرکت‌ها مانند سربراس رشد داشته‌اند و عملکرد مطلوب برخی شرکت‌ها در فصل گزارش‌های مالی تا حدی از شدت فضای منفی بازار کاسته است.
پلیس فتا فراجا درباره کلاهبرداری وام فوری در شبکه‌های اجتماعی هشدار داد و اعلام کرد هیچ کانال، صفحه یا وب‌سایتی از این پلیس مجوز وام‌دهی ندارد. به گفته سرهنگ جواد مختاررضایی، معاون فرهنگی و اجتماعی پلیس فتا، با افزایش تبلیغات وام با سود پایین و شرایط آسان، برخی مجرمان سایبری از نیاز مالی شهروندان سوءاستفاده می‌کنند. این موضوع برای مدیران مالی و صاحبان کسب‌وکار نیز اهمیت دارد، زیرا با کنترل‌های پرداخت و امنیت حساب‌های سازمان ارتباط مستقیم پیدا می‌کند.

جزئیات خبر

بر اساس گزارش اقتصادآنلاین، برخی کانال‌ها با ادعای داشتن مجوز از نهادهای رسمی، پرداخت وام در کوتاه‌ترین زمان ممکن را وعده می‌دهند و در مقابل از متقاضیان پول یا اطلاعات شخصی درخواست می‌کنند. در این آگهی‌ها معمولاً مبلغ تسهیلات، نرخ سود و زمان پرداخت به شکلی جذاب اعلام می‌شود تا متقاضی برای ثبت‌نام با گردانندگان صفحه ارتباط بگیرد.

پس از برقراری ارتباط، ممکن است برای تشکیل پرونده، بیمه، کارمزد یا احراز هویت مبلغی خواسته شود و گاهی پس از پرداخت مبلغ اولیه، هزینه‌های تازه‌ای با عناوین مختلف مطرح شود. در پرونده‌های تشکیل‌شده در پلیس فتا، افرادی برای دریافت تسهیلات تا سقف ۲۰۰ میلیون تومان یا بیشتر مبالغی پرداخت کرده‌اند، اما در نهایت وامی دریافت نکرده‌اند.

این نهاد تأکید کرده است که ادعای داشتن مجوز از پلیس فتا، استفاده از نشان یا تصاویر مرتبط و نمایش فیلم رضایت مشتریان، دلیل اعتبار یک مجموعه نیست. در برخی پرونده‌ها نیز از افراد خواسته شده پس از دریافت مبالغ، ویدیوی رضایت تهیه کنند و این ویدیوها برای جلب اعتماد دیگران منتشر شده است.

در مقابل، همه خدمات وام‌دهی آنلاین غیرقانونی نیستند. برخی بانک‌ها سامانه‌های رسمی برای ثبت درخواست تسهیلات و پیگیری پرونده دارند و تفاوت اصلی این خدمات با کانال‌های ناشناس، امکان شناسایی بانک ارائه‌دهنده و پیگیری درخواست از مسیرهای معتبر است.

این خبر برای کسب‌وکار شما یعنی چه؟

این هشدار اگرچه مستقیماً به متقاضیان وام شخصی مربوط است، برای سازمان‌ها هم پیام روشنی دارد. درخواست واریز به حساب شخصی، هزینه‌های غیرمنتظره با عنوان‌های گوناگون و درخواست کد تأیید از نشانه‌های رایج این شیوه‌ها هستند و می‌توانند در بخش پرداخت‌ها و خزانه‌داری نیز مطرح شوند. اگر پرداختی بدون بررسی مرجع دریافت‌کننده و مستندات کافی تأیید شود، سازمان ممکن است با خسارت مالی و سوابق ناقص روبه‌رو شود.

برای کنترل این ریسک، پایش دقیق جریان نقد و پیش‌بینی نقدینگی اهمیت دارد. می‌توان با استفاده از نرم‌افزار خزانه‌داری وضعیت حساب‌ها را رصد کرد و برای مرور روش‌های کنترل نقدینگی به راهنمای جامع تکنیک‌های خزانه‌داری مدرن و پیش‌بینی جریان نقدی مراجعه کرد.

چه کارهایی باید انجام داد؟

  • پیش از هر واریز، نام دارنده حساب مقصد را بررسی کنید و مشخص کنید هزینه درخواستی بابت چه خدمتی است و در مقررات رسمی تسهیلات وجود دارد یا نه.
  • برای پیگیری تسهیلات، فقط از وب‌سایت رسمی بانک، اپلیکیشن معرفی‌شده از سوی خود بانک یا مراجعه حضوری به شعبه استفاده کنید.
  • رمز دوم، رمز پویا، اطلاعات ورود به حساب، تصویر کارت بانکی و کدهای تأیید را برای هیچ فرد ناشناسی ارسال نکنید.
  • هر پرداخت را با رسید، شماره تراکنش، پیام‌های ردوبدل‌شده و اطلاعات کانال یا صفحه مستند کنید و در نرم‌افزار حسابداری تحت وب ثبت دقیق و قابل پیگیری داشته باشید.
  • پیام‌ها و اطلاعات ارتباطی را حذف نکنید، زیرا جمع‌آوری مدارک را دشوار می‌کند.
  • اگر وجهی واریز شده یا رمزی در اختیار ناشناس قرار گرفته است، فوراً با بانک تماس بگیرید و موضوع را از طریق شماره ۰۹۶۳۸۰، مرکز امداد و فوریت‌های سایبری پلیس فتا گزارش دهید.
  • کارکنانی که مسئول پرداخت و تأیید تراکنش هستند را درباره این شیوه‌های فریب آگاه کنید.

پرسش‌های رایج

آیا وام بدون ضامن در تلگرام و اینستاگرام واقعی است؟

تبلیغ وام بدون ضامن به خودی خود به معنای کلاهبرداری نیست، زیرا برخی بانک‌ها و موسسه‌های مالی بر اساس ضوابط اعتبارسنجی تسهیلات متفاوتی ارائه می‌کنند. با این حال، وعده پرداخت وام چند صدمیلیونی بدون بررسی هیچ مدرکی و صرفاً با ارسال پیام در تلگرام یا اینستاگرام باید با تردید جدی بررسی شود.

اگر پولی به کلاهبردار واریز شد چه کنیم؟

نباید منتظر بازگشت وجه یا پاسخ گردانندگان کانال ماند. موضوع باید سریعاً به شماره ۰۹۶۳۸۰ گزارش شود، رسید واریز و سایر مستندات نگهداری شوند و در صورت افشای رمزهای بانکی، فوراً با بانک تماس گرفته شود.

آیا فیلم رضایت مشتریان نشان می‌دهد کانال معتبر است؟

خیر. به گفته پلیس فتا، مشاهده فیلم افرادی که مدعی دریافت وام هستند، تضمینی برای معتبر بودن یک کانال نیست و نباید مدرک اعتبار مجموعه تلقی شود.

حداقل سرمایه پرداخت‌یار در پیش‌نویس «ضوابط اجرایی تأسیس، فعالیت، انحلال و نظارت بر شرکت‌های پرداخت‌یار» که بانک مرکزی آن را با تاریخ مرداد ۱۴۰۵ منتشر کرده، پنج برابر پیشنهاد شده است. این پیش‌نویس همچنین برای پرداخت‌یار نوع دوم امکان ارائه خدمت «حساب‌یاری» را در نظر گرفته است. خبر این پیش‌نویس در ۱۰ آبان ۱۴۰۵ منتشر شده، اما متن منبع تأکید دارد که این سند هنوز نهایی و لازم‌الاجرا نشده و تاریخ و شماره جلسه تصویب هیئت عالی بانک مرکزی در آن تکمیل نشده است.

جزئیات خبر

بر اساس پیش‌نویس، حداقل سرمایه پرداخت‌یار نوع اول از ۱۰ میلیارد تومان به ۵۰ میلیارد تومان (معادل ۵۰۰ میلیارد ریال) و برای نوع دوم از ۱۰۰ میلیارد تومان به ۵۰۰ میلیارد تومان (معادل ۵ هزار میلیارد ریال) افزایش می‌یابد. نسبت سرمایه نوع دوم به نوع اول در این نسخه همچنان ده برابر باقی مانده است.

در مقایسه با پیش‌نویس تابستان ۱۴۰۴، تعداد شرکای زیرساختی مجاز نیز کاهش یافته است. پرداخت‌یار نوع اول به‌جای چهار شرکت PSP می‌تواند حداکثر با سه شرکت قرارداد داشته باشد و این سقف برای نوع دوم از هشت به پنج شرکت کاهش یافته است. این سقف‌ها به حساب ویژه پرداخت‌یاری مربوط‌اند و به حساب ویژه حساب‌یاری تعمیم داده نشده‌اند.

ماده ۱۰ پیش‌نویس، افزایش سرمایه از محل آورده نقدی، سود انباشته، مطالبات حال‌شده سهامداران و مازاد تجدید ارزیابی دارایی‌های عملیاتی متعلق به پرداخت‌یار را مجاز می‌داند. سهم تجدید ارزیابی در افزایش سرمایه جاری حداکثر ۵۰ درصد تعیین شده، با این استثنا که تا سقف حداقل سرمایه ماده ۸ محدودیت ۵۰ درصدی اعمال نمی‌شود.

مهم‌ترین تغییر این پیش‌نویس، حساب‌یاری است. بر اساس متن منبع، پرداخت‌یار نوع دوم می‌تواند وجوه کسب‌وکارهای متقاضی را دریافت، به‌صورت امانی در حساب ویژه نگهداری و با مشتریان همان کسب‌وکارها تسویه کند. وجوه حساب‌یاری متعلق به پرداخت‌یار نیست و نمی‌توان آن را برای سرمایه‌گذاری، اعطای تسهیلات، وثیقه‌گذاری یا تأمین هزینه‌های جاری مصرف کرد. پیش‌نویس همچنین این وجوه را در برابر توقیف بابت دیون یا ورشکستگی پرداخت‌یار مصون اعلام کرده است.

برای فعالیت حساب‌یاری، پرداخت‌یار نوع دوم باید پیش از درخواست با یک مؤسسه اعتباری توافق‌نامه کند و موافقت کتبی بانک مرکزی را بگیرد. افتتاح حساب ویژه حساب‌یاری نیز به موافقت کتبی بانک مرکزی وابسته است. متن منبع همچنین به الزامات گزارش‌دهی روزانه، صورت‌های مالی شش‌ماهه حسابرسی‌شده و سامانه نظارتی اختصاصی اشاره دارد.

این خبر برای کسب‌وکار شما یعنی چه؟

برای مدیران مالی و حسابداران کسب‌وکارهایی که از خدمات پرداخت استفاده می‌کنند، مهم‌ترین نکته تداوم خدمت است. اگر پرداخت‌یار فعلی شما نوع اول باشد، افزایش سرمایه و کاهش سقف شرکای زیرساختی می‌تواند بر ساختار همکاری‌ها و انعطاف عملیاتی آن اثر بگذارد. این اثر به شرایط نهایی و نحوه اجرای مقررات بستگی دارد و در حال حاضر قطعی نیست.

برای کسب‌وکارهایی که در آینده ممکن است با پرداخت‌یار نوع دوم کار کنند، ثبت دقیق جریان وجوه اهمیت بیشتری پیدا می‌کند. بر اساس پیش‌نویس، حقوق اشخاص باید در سامانه‌های حسابداری و بانکی به‌درستی ثبت شود و وجوه امانی از دارایی‌های خود پرداخت‌یار تفکیک شود. این موضوع بر مغایرت‌گیری، کنترل دسترسی و گزارش‌های مالی اثر مستقیم دارد.

برای صاحبان و سهامداران پرداخت‌یارها، این پیش‌نویس موضوع تأمین سرمایه را جدی‌تر می‌کند. افزایش حداقل سرمایه، شروط مالکیت و الزامات موافقت پیشینی بانک مرکزی برای عرضه خدمات «جدید و ویژه» بر برنامه‌ریزی مالی و زمان‌بندی توسعه محصول اثر می‌گذارد.

چه کارهایی باید انجام داد؟

  • پیگیری نسخه نهایی مقررات و تاریخ لازم‌الاجرا شدن آن از منابع رسمی بانک مرکزی
  • بررسی قرارداد فعلی با پرداخت‌یار، از جمله تعهدات تسویه و شرایط تداوم خدمت
  • ارزیابی اثر احتمالی تغییرات بر برنامه نقدینگی و زمان‌بندی پرداخت‌ها
  • بازبینی ثبت حساب‌ها و روش مغایرت‌گیری وجوه دریافتی و پرداختی در حسابداری
  • بررسی ساختار سرمایه پرداخت‌یار برای شرکای فعلی و آماده‌سازی گزینه‌های تأمین مالی

برای پایش جریان وجوه و کنترل پرداخت‌ها، استفاده از نرم‌افزار خزانه‌داری می‌تواند به شفاف‌سازی وضعیت حساب‌ها کمک کند. همچنین، بررسی پیش‌بینی جریان نقدی در شرایط تغییر مقررات، می‌تواند از کسری نقدینگی جلوگیری کند.

پرسش‌های رایج

آیا این مقررات هم‌اکنون اجرا می‌شود؟

خیر. منبع خبر این متن را پیش‌نویس معرفی کرده و تأیید نمی‌کند که تصویب شده یا لازم‌الاجرا است. بنابراین باید میان جهت‌گیری پیشنهادی بانک مرکزی و قواعد لازم‌الاجرا تفاوت گذاشت.

آیا پرداخت‌یار نوع اول می‌تواند حساب‌یاری ارائه کند؟

بر اساس پیش‌نویس، پرداخت‌یار نوع اول از امکان حساب‌یاری برخوردار نمی‌شود و تعداد حساب‌های ویژه پرداخت‌یاری و قراردادهای مجاز آن نیز کاهش می‌یابد.

وجوه حساب‌یاری متعلق به چه کسی است؟

بر اساس متن منبع، وجوه حساب‌یاری متعلق به پرداخت‌یار نیست و نمی‌توان آن را برای سرمایه‌گذاری، تسهیلات یا تأمین هزینه‌های جاری مصرف کرد. پیش‌نویس همچنین این وجوه را در برابر توقیف بابت دیون یا ورشکستگی پرداخت‌یار مصون اعلام کرده است.

برای مطالعه بیشتر درباره وضعیت بازار پرداخت، می‌توانید به افت درآمد شرکت‌های PSP بورسی در مهرماه ۱۴۰۵ نیز مراجعه کنید.

قوه قضاییه اعلام کرد که پس از بازدید ۲۵ مهر ۱۴۰۵ دادستان تهران از شرکت تولیدی ایران‌تایر و جلسات متعاقب آن، همه تخصیص‌های ارزی این شرکت در مهلت مقرر تأمین شده است. این موضوع به‌ویژه برای تولیدکنندگانی که برای تأمین ارز و سرمایه در گردش به نظام بانکی وابسته‌اند اهمیت دارد، زیرا نشان می‌دهد هماهنگی میان واحد تولیدی، بانک و دستگاه‌های نظارتی می‌تواند بر ادامه تولید اثر بگذارد.

جزئیات تخصیص ارز تولیدکنندگان در پرونده ایران‌تایر

علی صالحی در اظهارات خود گفت که در بازدید میدانی مهرماه از شرکت ایران‌تایر و نشست با مدیران این واحد تولیدی، فعالان صنعت لاستیک و مسئولان دستگاه‌های اجرایی و بانکی، تصمیماتی برای رفع موانع تولید، تأمین ارز و سرمایه در گردش، احیای واحدهای تعطیل و نیمه‌تعطیل، ساماندهی بازار و نظارت بر عرضه لاستیک و روغن خودرو با قیمت مصوب گرفته شد.

یکی از این تصمیمات، مکلف کردن بانک مرکزی به پیگیری و رفع مشکل تأمین ارز شرکت ایران‌تایر ظرف سه روز بود. بر اساس گزارش واصله از این واحد تولیدی، این امر محقق شده و همه تخصیص‌های ارزی مربوط به این شرکت در تاریخ ۲۹ مهرماه ۱۴۰۵ انجام گرفته است.

مدیرعامل شرکت ایران‌تایر نیز با ارسال نامه‌ای از اقدامات و پیگیری‌های دادستانی تهران قدردانی کرده و آن را در حفظ تولید و ارائه محصولات با کیفیت مؤثر دانسته است. سایر مصوبات این بازدید نیز با نظارت دادستانی تا حصول نتیجه نهایی پیگیری می‌شود.

این خبر برای کسب‌وکار شما یعنی چه؟

برای مدیران مالی و حسابداران، این خبر نشان می‌دهد که تأمین ارز و سرمایه در گردش می‌تواند مستقیماً بر ادامه تولید و برنامه‌ریزی مالی اثر بگذارد. وقتی تخصیص ارزی با مانع روبه‌رو شود، زمان‌بندی پرداخت‌ها، موجودی نقد و برآورد بهای تمام‌شده نیز ممکن است تغییر کند. در چنین شرایطی، سازمان باید بتواند وضعیت نقدینگی خود را به‌روز و دقیق پایش کند؛ نرم‌افزار خزانه‌داری می‌تواند این پایش را در یک چارچوب یکپارچه ساده‌تر کند.

خبر همچنین به نقش هماهنگی میان واحد تولیدی، بانک و دستگاه‌های نظارتی اشاره دارد. برای صاحبان کسب‌وکار، این یعنی ثبت دقیق تعهدات ارزی، پیگیری منظم وضعیت درخواست‌های بانکی و داشتن پیش‌بینی نقدینگی برای دوره‌های احتمالی تأخیر. منبع خبر تصریح نمی‌کند که این تصمیم به سایر شرکت‌ها تعمیم داده شده است یا نه؛ بنابراین مخاطبان باید به مصوبات رسمی و اعلام‌های بعدی مراجع ذی‌ربط مراجعه کنند.

چه کارهایی باید انجام داد؟

  • بررسی تعهدات ارزی و بازپرداخت‌های ارزی جاری سازمان و ثبت زمان‌بندی هر کدام.
  • تهیهٔ پیش‌بینی نقدینگی ماهانه با سناریوی تأخیر در تخصیص ارز یا تأمین سرمایه در گردش.
  • پیگیری مکتوب وضعیت درخواست‌های بانکی و نگهداری مستندات ارسالی و دریافتی.
  • بررسی قیمت فروش محصولات مشمول قیمت مصوب و هم‌راستاسازی گزارش‌های فروش با مقررات ابلاغی.
  • پایش مصوبات بعدی مراجع ذی‌ربط برای ارزیابی اثر آن‌ها بر بهای تمام‌شده و گزارشگری مالی.

پرسش‌های رایج

آیا تخصیص‌های ارزی شرکت ایران‌تایر انجام شده است؟

بر اساس متن منبع، همه تخصیص‌های ارزی مربوط به این شرکت در تاریخ ۲۹ مهرماه ۱۴۰۵ انجام شده است. این موضوع بر اساس گزارش واصله از آن واحد تولیدی اعلام شده است.

بانک مرکزی چه تعهدی داشت؟

بانک مرکزی مکلف شد مشکل تأمین ارز شرکت ایران‌تایر را ظرف سه روز پیگیری و رفع کند.

وضعیت سایر مصوبات این بازدید چیست؟

سایر مصوبات با نظارت دادستانی تا حصول نتیجه نهایی پیگیری خواهد شد. متن منبع جزئیات بیشتری درباره زمان‌بندی این مصوبات ارائه نکرده است.

درآمد شرکت‌های PSP بورسی در مهرماه ۱۴۰۵ با کاهش تعداد تراکنش‌ها و افت ارزش حقیقی آن‌ها روبه‌رو شد و بیشتر این شرکت‌ها نسبت به ماه گذشته درآمد کمتری ثبت کردند. بر اساس گزارش مهرماه شاپرک و بررسی صورت‌های مالی این شرکت‌ها که پیوست منتشر کرده، تعداد تراکنش‌ها ۳.۱۰ درصد کاهش یافته و ارزش حقیقی تراکنش‌ها ۳.۲۵ درصد افت کرده است. مدیران مالی، حسابداران و صاحبان کسب‌وکارهایی که با درگاه‌های پرداخت و کارتخوان کار می‌کنند، از این تغییرات در جریان وجوه دریافتی و ثبت کارمزدها تأثیر می‌پذیرند.

جزئیات خبر درآمد شرکت‌های PSP در مهرماه ۱۴۰۵

بر اساس گزارش شاپرک، تعداد تراکنش‌ها در مهرماه ۱۴۰۵ نسبت به ماه گذشته ۳.۱۰ درصد کاهش یافته است. از نظر استانی، تعداد تراکنش‌ها در ۲۷ استان کشور کم شده و مبلغ تراکنش‌ها در ۱۰ استان نسبت به شهریورماه افت کرده است. ارزش اسمی تراکنش‌ها یک درصد رشد داشته، اما ارزش حقیقی آن‌ها ۳.۲۵ درصد کاهش یافته است.

روند درآمدی شرکت‌های PSP بورسی از ابتدای سال صعودی یا ثابت بود، اما کاهش تراکنش‌های ثبت‌شده باعث کاهش درآمد این شرکت‌ها در مهرماه شد. در برخی موارد، رشد درآمدهای کارمزدی هم برای جبران این کاهش کافی نبوده است.

وضعیت درآمدی شرکت‌های بررسی‌شده به شرح زیر است:

  • آسان پرداخت پرشین (آپ): درآمد مهرماه حدود ۱۹۵۱ میلیارد تومان با افت حدود ۵ درصدی. تنها بخش کارمزد شاپرکی این شرکت در این ماه رشد کرده و مجموع درآمد از ابتدای سال مالی تا پایان مهرماه حدود ۱۶ هزار میلیارد تومان اعلام شده است.
  • به‌پرداخت ملت: درآمد مهرماه حدود ۱۳۲۳ میلیارد تومان با کاهش حدود ۳ درصدی نسبت به شهریورماه. بخش عمده درآمد از کارمزد شاپرکی و پس از آن از فروش شارژ تأمین شده و درآمد قراردادهای بانک ملت ۱۵.۸۳ درصد افت کرده است.
  • تجارت الکترونیک پارسیان (رتاپ): درآمد مهرماه حدود ۱۲۵۱ میلیارد تومان با افت ۱.۲ درصدی. فروش شارژ کاهش یافته، اما درآمد اجاره کارتخوان و کارمزد خالص شاپرک و شتاب حدود ۴.۷ درصد رشد کرده است.
  • سامان کیش (سپ): درآمد مهرماه حدود ۱۰۱۲ میلیارد تومان با افت ۳.۴ درصدی. درآمد کارمزد POS که در ماه گذشته بیش از ۵ میلیارد تومان بود، در مهرماه صفر گزارش شده و در توضیحات صورت‌مالی به اصلاحات حسابداری و تجمیع سرفصل‌ها اشاره شده است.
  • پاسارگاد (پی‌پاد): درآمد مهرماه حدود ۱۰۶۰ میلیارد تومان با کاهش ۲۳ درصدی نسبت به ماه گذشته؛ با این حال، منابع کارمزدی رشد داشته‌اند. طبق توضیحات صورت‌مالی، کاهش درآمد در سرفصل «سایر» ناشی از شناسایی درآمدهای فصلی در شهریورماه بوده است.
  • ایران‌کیش (رکیش): درآمد مهرماه بیش از ۵۵۵ میلیارد تومان با رشد حدود ۹ درصدی. درآمد اجاره دستگاه‌های کارتخوان در این شرکت ۲۴ درصد رشد کرده است.

این خبر برای کسب‌وکار شما یعنی چه؟

کاهش تراکنش‌ها در شرکت‌های PSP نشان می‌دهد حجم پرداخت‌های کارتی و الکترونیکی در مهرماه کمتر شده است. برای کسب‌وکارهایی که فروش خود را از طریق درگاه یا کارتخوان دریافت می‌کنند، این موضوع می‌تواند زمان‌بندی و مبلغ وجوه واریزی را تحت تأثیر قرار دهد. بنابراین تطبیق دقیق واریزها با فروش ثبت‌شده در دفاتر اهمیت بیشتری پیدا می‌کند.

از منظر گزارشگری مالی، تغییر سرفصل‌ها و اصلاحات گزارش شرکت سپ و توضیح پاسارگاد درباره شناسایی درآمد فصلی نشان می‌دهد ترکیب درآمدها ممکن است از ماهی به ماه دیگر تغییر کند. مدیران مالی بهتر است در تحلیل ماهانه، درآمدها را به تفکیک منبع بررسی کنند و صرفاً به جمع کل اکتفا نکنند. همچنین کاهش ارزش حقیقی تراکنش‌ها در برابر رشد اسمی آن، برای برآورد جریان نقدی واقعی نیازمند بازبینی است.

چه کارهایی باید انجام داد؟

  • مقایسه ماهانه فروش ثبت‌شده با مبالغ واریزی هر درگاه و پیگیری مغایرت‌ها. برای این تطبیق می‌توانید از نرم‌افزار حسابداری تحت وب استفاده کنید.
  • بررسی کارمزدهای کسرشده توسط شرکت‌های پرداخت و تطبیق آن‌ها با قراردادهای پذیرندگی.
  • ثبت جداگانه کارمزدهای پرداخت و درآمدهای مربوط، برای جلوگیری از تداخل سرفصل‌ها در گزارش‌های مالی.
  • بازنگری پیش‌بینی نقدینگی بر اساس احتمال کاهش حجم تراکنش‌ها. مطالعه تکنیک‌های خزانه‌داری مدرن برای پیشگیری از کسری نقدینگی در این زمینه می‌تواند مفید باشد.
  • بررسی نیاز به مدیریت هم‌زمان چند درگاه و پایش مانده حساب‌ها با نرم‌افزار خزانه‌داری.
  • پیگیری گزارش‌های بعدی شاپرک برای مقایسه روند تعداد تراکنش‌ها و ارزش حقیقی آن‌ها.

پرسش‌های رایج

آیا کاهش تراکنش‌ها در همه استان‌ها دیده شده است؟

خیر. طبق گزارش، تعداد تراکنش‌ها در ۲۷ استان کاهش داشته و مبلغ تراکنش‌ها در ۱۰ استان نسبت به ماه گذشته کم شده است.

تفاوت ارزش اسمی و ارزش حقیقی تراکنش‌ها در این گزارش چیست؟

ارزش اسمی تراکنش‌ها در مهرماه ۱۴۰۵ نسبت به ماه گذشته یک درصد رشد کرده، اما ارزش حقیقی آن ۳.۲۵ درصد کاهش یافته است.

مجموع درآمد به‌پرداخت ملت از ابتدای سال مالی چقدر بوده است؟

بر اساس گزارش، مجموع درآمد این شرکت از ابتدای سال مالی تا پایان مهرماه ۱۴۰۵ بیش از ۱۰ هزار و ۸۲۲ میلیارد تومان اعلام شده است.