حضور دیاکو سیستم در اولین اجلاس کشوری انبوه سازان و توسعه گران

اعتبار مالیاتی صندوق نوآوری و شکوفایی برای شرکت‌های مشارکت‌کننده

حضور دیاکو سیستم در ایونت انبوه سازان

اعتبار مالیاتی صندوق نوآوری و شکوفایی برای شرکت‌های مشارکت‌کننده
برنامهٔ مشترک معاونت علمی، سازمان امور مالیاتی و صندوق نوآوری و شکوفایی، اعتبار مالیاتی شرکت‌های مشارکت‌کننده در افزایش سرمایهٔ صندوق را تعیین می‌کند. شرایط، مهلت‌ها و تکالیف مالی این سازوکار را در این خبر بخوانید.

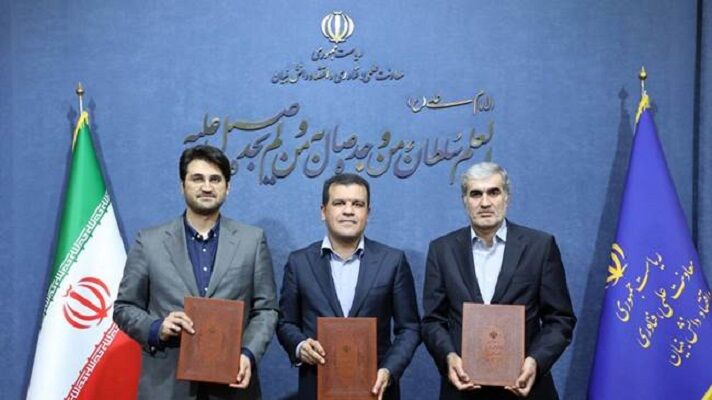
یک برنامهٔ مشترک میان معاونت علمی، فناوری و اقتصاد دانش‌بنیان ریاست‌جمهوری، سازمان امور مالیاتی کشور و صندوق نوآوری و شکوفایی امضا شده است. بر اساس این برنامه، شرکت‌هایی که با پرداخت کمک نقدی در افزایش سرمایهٔ صندوق مشارکت کنند، می‌توانند اعتبار مالیاتی صندوق نوآوری و شکوفایی را به میزان همان کمک در اظهارنامهٔ مالیاتی خود اعمال کنند. این خبر در ۲۱ آبان ۱۴۰۵ منتشر شد و هدف آن تقویت تأمین مالی نوآوری، افزایش منابع صندوق و هدایت سرمایه به طرح‌های راهبردی است.

جزئیات اعتبار مالیاتی صندوق نوآوری و شکوفایی

بر اساس متن منتشرشده، این برنامه با استناد به بند «ب» ماده ۹۹ قانون برنامهٔ پنج‌سالهٔ هفتم پیشرفت و در چارچوب آیین‌نامهٔ اجرایی بند «ت» ماده ۱۱ قانون جهش تولید دانش‌بنیان تنظیم شده است. امضاکنندگان توافق‌نامه معاون علمی، فناوری و اقتصاد دانش‌بنیان رئیس‌جمهور، معاون وزیر امور اقتصادی و دارایی و رئیس‌کل سازمان امور مالیاتی کشور و رئیس هیئت‌عامل صندوق نوآوری و شکوفایی هستند.

شرکت‌هایی که در بورس تهران یا بازارهای اول و دوم فرابورس ایران پذیرفته شده‌اند، و همچنین شرکت‌هایی که سرمایهٔ ثبتی آن‌ها دست‌کم برابر یک‌سی‌ام سرمایهٔ صندوق باشد، می‌توانند با انعقاد توافق‌نامه با صندوق در افزایش سرمایهٔ آن مشارکت کنند. شرکت متقاضی متعهد می‌شود مبلغ توافق‌شده را تا پایان سال مالی خود به‌صورت نقدی به صندوق پرداخت کند. پس از دریافت وجه و انجام تعهدات، صندوق گواهی کمک را به‌صورت الکترونیکی و با امکان استعلام برخط صادر می‌کند.

مبلغ پرداختی در جداول مربوط به اظهارنامهٔ مالیاتی درج می‌شود و به‌عنوان علی‌الحساب مالیات عملکرد همان سال مالی محاسبه می‌شود. اگر اعتبار مالیاتی از مالیات متعلق بیشتر باشد، مانده آن به سال‌های مالی بعد منتقل می‌شود.

صندوق نوآوری و شکوفایی موظف است منابع دریافتی را حداکثر ظرف دو سال به افزایش سرمایهٔ خود اختصاص دهد و معادل مبالغ واصل‌شده را در طرح‌های واجد شرایط سرمایه‌گذاری کند. این سرمایه‌گذاری از طریق عقود مشارکتی و طبق آیین‌نامه‌های مصوب هیئت امنای صندوق انجام می‌شود. خرید زمین، ساختمان یا احداث آن، هزینه‌های عمرانی عمومی مانند تسطیح، دیوارکشی و راه‌سازی، و خرید خودرو از این سازوکار مستثنا شده‌اند.

نظارت بر تعهدات و حل اختلاف

صندوق نوآوری و شکوفایی باید گزارش سالانهٔ سرمایه‌گذاری‌ها، مبالغ تخصیص‌یافته و تعهدات خود را به دبیرخانهٔ شورای راهبری فناوری‌ها و تولیدات دانش‌بنیان و سازمان امور مالیاتی ارائه کند. سازمان امور مالیاتی حداکثر چهار ماه فرصت دارد اسناد را بررسی و نظر خود را دربارهٔ انجام تعهدات اعلام کند. اگر سازمان در مهلت تعیین‌شده نظری ندهد، رفع تعهد صندوق به میزان اعلام‌شده قطعی تلقی می‌شود.

در صورت انجام نشدن افزایش سرمایه یا تأیید نشدن سرمایه‌گذاری‌ها از سوی سازمان امور مالیاتی، صندوق موظف به تسویه‌حساب با سازمان است. برای نظارت بر اجرای توافق‌نامه، کارگروه راهبری با حضور نمایندگان رسمی سه نهاد تشکیل می‌شود. اختلاف‌ها ابتدا در این کارگروه بررسی می‌شود و اگر ظرف ۲۰ روز حل نشود، به کارگروه دائمی شورای راهبری ارجاع می‌شود.

این برنامه از تاریخ امضا تا پایان اعتبار قانون برنامهٔ هفتم پیشرفت برای دریافت کمک شرکت‌ها معتبر است. صندوق نیز دو سال پس از پایان این اعتبار برای ثبت افزایش سرمایه و انجام سرمایه‌گذاری‌های مرتبط فرصت خواهد داشت.

این خبر برای کسب‌وکار شما یعنی چه؟

برای مدیران مالی، حسابداران و کارشناسان مالیاتی، مهم‌ترین نکته این است که کمک نقدی به صندوق، پس از صدور گواهی کمک، به‌عنوان اعتبار مالیاتی در اظهارنامه دیده می‌شود. این موضوع بر زمان‌بندی پرداخت و ثبت مالی شرکت اثر مستقیم دارد، چون مهلت پرداخت تا پایان سال مالی شرکت تعیین شده است.

شرکت‌های مشمول باید پیش از تصمیم‌گیری بررسی کنند که وضعیت پذیرش در بورس یا فرابورس، یا سرمایهٔ ثبتی آن‌ها، با شرط برنامه سازگار است یا نه. همچنین باید مبلغ پرداختی، گواهی کمک و سال مالی تخصیص اعتبار را در حساب‌ها و اظهارنامه به‌درستی ثبت کنند. ثبت دقیق این اطلاعات در نرم‌افزار صورت‌های مالی به پیگیری‌های بعدی کمک می‌کند. مانده‌ای که به سال‌های بعد منتقل می‌شود نیز باید در برنامهٔ مالیاتی دیده شود.

از سوی دیگر، صاحبان کسب‌وکار باید توجه داشته باشند که اگر افزایش سرمایه انجام نشود یا سرمایه‌گذاری تأیید نشود، صندوق باید با سازمان تسویه کند. بنابراین تعهدات این سازوکار باید در کنار سایر تکالیف مالیاتی در برنامهٔ مالی سازمان دیده شود. دستورالعمل‌ها و بخش‌نامه‌های اجرایی که سازمان امور مالیاتی موظف به تدوین و ابلاغ آن‌هاست، جزئیات ثبت و اعمال اعتبار را مشخص خواهند کرد.

چه کارهایی باید انجام داد؟

  • بررسی شرایط شرکت از نظر پذیرش در بورس یا فرابورس، یا دست‌کم برابر بودن سرمایهٔ ثبتی با یک‌سی‌ام سرمایهٔ صندوق.
  • برآورد مبلغ کمک نقدی و تعیین زمان پرداخت پیش از پایان سال مالی.
  • پیگیری صدور گواهی کمک به‌صورت الکترونیکی و ثبت استعلام آن.
  • درج مبلغ پرداختی در جداول مربوط به اظهارنامهٔ مالیاتی و محاسبهٔ علی‌الحساب مالیات عملکرد.
  • نگه‌داری اسناد پرداخت و گواهی‌ها برای بررسی بعدی سازمان امور مالیاتی.
  • پیگیری دستورالعمل‌ها و بخش‌نامه‌های اجرایی که سازمان امور مالیاتی ابلاغ می‌کند.

برای مرور کامل تکالیف مالیاتی مؤدیان می‌توانید راهنمای جامع سامانهٔ مؤدیان را مطالعه کنید.

پرسش‌های رایج

چه شرکت‌هایی می‌توانند در افزایش سرمایهٔ صندوق مشارکت کنند؟

بر اساس متن خبر، شرکت‌های پذیرفته‌شده در بورس تهران یا بازارهای اول و دوم فرابورس ایران، و شرکت‌هایی که سرمایهٔ ثبتی آن‌ها دست‌کم معادل یک‌سی‌ام سرمایهٔ صندوق باشد، می‌توانند مشارکت کنند.

اعتبار مالیاتی چگونه محاسبه و مصرف می‌شود؟

مبلغ کمک نقدی در اظهارنامهٔ مالیاتی درج و به‌عنوان علی‌الحساب مالیات عملکرد همان سال مالی محاسبه می‌شود. اگر اعتبار بیشتر از مالیات متعلق باشد، مانده آن به سال‌های مالی بعد منتقل می‌شود.

اگر افزایش سرمایه انجام نشود چه می‌شود؟

بر اساس متن منتشرشده، در صورت انجام نشدن افزایش سرمایه یا تأیید نشدن سرمایه‌گذاری‌ها از سوی سازمان امور مالیاتی، صندوق موظف به تسویه‌حساب با سازمان است.

دیوان عدالت اداری شکایت از بند ۱-۳ دستورالعمل حسابرسی مالیاتی را رد کرد. این بند به جریمه صورتحساب اشتباه در سامانه مودیان مربوط می‌شود و یک شاکی خواستار ابطال آن بود. رأی هیئت تخصصی مالیاتی و بانکی دیوان به تاریخ ۳۰ اردیبهشت ۱۴۰۵ صادر شده و در ۲۱ آبان ۱۴۰۵ منتشر شده است. این رأی برای مؤدیانی که در اظهارنامهٔ مالیات بر ارزش افزوده از جدول (هـ) استفاده می‌کنند اهمیت دارد، زیرا نشان می‌دهد این بند با قوانین و مقررات مغایرتی ندارد.

جزئیات جریمه صورتحساب اشتباه در سامانه مودیان

بند ۱-۳ دستورالعمل حسابرسی به شمارهٔ ۶۰۷۵۵/۲۰۰/د، مورخ ۱۶ آبان ۱۴۰۳، بر اساس ماده ۳ قانون تسهیل تکالیف مؤدیان تنظیم شده است. بر اساس این بند، اگر مؤدی ادعا کند صورتحساب تکراری یا با مبلغ اشتباه در سامانه ثبت شده و در نتیجه مالیات بر ارزش افزوده اظهارشده کمتر شده است، باید فیلد مربوط را در جدول (هـ) تکمیل کند. اگر مالیات را با تأخیر بپردازد، مالیات و عوارض متعلقه همراه با جریمه از زمان انقضای مهلت پرداخت محاسبه می‌شود.

اگر تکمیل جدول (هـ) فقط برای رفع مغایرت ردیف‌های دیگر اظهارنامه باشد و در میزان مالیات نهایی اثری نداشته باشد، مطالبه مالیات و جریمه از این بابت موضوعیت ندارد و ادارات امور مالیاتی باید اقلام مربوط را تعدیل کنند.

شاکی معتقد بود عبارت «اشتباه» تعریف دقیقی ندارد و خطاهای سیستمی، ابهام قوانین و خطاهای غیرعمدی را هم دربرمی‌گیرد. او همچنین گفت مسئولیت مؤدی نباید به تأیید یا عدم تأیید صورتحساب ابطالی از سوی خریدار وابسته باشد، زیرا مؤدی پس از صدور صورتحساب ابطالی کنترلی بر تأیید آن ندارد. به گفتهٔ او، نحوهٔ محاسبهٔ جریمهٔ تأخیر و مکانیزم تعدیل اقلام نیز روشن نیست.

سازمان امور مالیاتی در دفاع خود به بخشنامهٔ شمارهٔ ۲۸۶۴/۲۰۰ص مورخ ۱۶ اردیبهشت ۱۴۰۳ اشاره کرد. به گفتهٔ سازمان، بند مورد شکایت خطاهای فردی و نقص‌های سیستمی سامانه را هم شامل می‌شود. جدول (هـ) همچنین امکان انتقال بخشی از مالیات بیش‌محاسبه‌شده به دورهٔ بعد را فراهم می‌کند. سازمان توضیح داد که اگر ارقام جدول درست باشد و مؤدی مالیات متعلق را تا مهلت اظهارنامهٔ دورهٔ بعد بپردازد، جریمهٔ تأخیر بخشوده می‌شود.

نتیجهٔ رسیدگی و تفسیر آن

هیئت تخصصی مالیاتی و بانکی دیوان با استناد به بند ب ماده ۸۴ قانون دیوان عدالت اداری مصوب ۱۴۰۲ شکایت را رد کرد. به گفتهٔ دیوان، حکم بخشنامهٔ مورد شکایت با قوانین مغایرتی ندارد و در جهت اجرای عدالت مالیاتی و حفظ حقوق مؤدیان و بیت‌المال است. این استدلال نشان می‌دهد که دیوان ابهام‌های مطرح‌شده را برای ابطال بند کافی ندانسته است.

این خبر برای کسب‌وکار شما یعنی چه؟

برای مدیران مالی و حسابداران، مهم‌ترین نکته این است که تکمیل جدول (هـ) باید فقط برای اصلاح مغایرتی باشد که واقعاً در مالیات نهایی اثر دارد. اگر چنین اثری وجود نداشته باشد، مطالبه جریمه از این بابت منتفی است. اما اگر مالیات دیر پرداخت شود، جریمه از مهلت دورهٔ مربوط محاسبه می‌شود، بنابراین زمان‌بندی پرداخت باید دقیق باشد.

رأی دیوان نشان می‌دهد که مسئولیت مؤدی در صورتحساب‌های ابطالی و تأیید خریدار در این بند معتبر دانسته شده است. بنابراین مؤدیان باید پیش از تکمیل اظهارنامه، وضعیت صورتحساب‌ها را در نرم‌افزار سامانهٔ مؤدیان بررسی کنند و از همان ابتدا مستندات اصلاحات را نگه دارند.

چه کارهایی باید انجام داد؟

  • بررسی صورتحساب‌های ابطالی، اصلاحی و برگشت از فروش در سامانه مودیان پیش از تکمیل اظهارنامه.
  • تکمیل جدول (هـ) فقط برای اصلاح مغایرت‌هایی که بر میزان مالیات بر ارزش افزوده اثر دارند.
  • پیگیری تأیید یا عدم تأیید صورتحساب ابطالی توسط خریدار در همان دوره.
  • پرداخت مالیات و عوارض متعلقه تا مهلت اظهارنامهٔ دورهٔ بعد برای جلوگیری از محاسبهٔ جریمه.
  • نگه‌داری مستندات صورتحساب‌ها و اصلاحات برای ارائه در صورت استعلام اداره امور مالیاتی.
  • بررسی بخشنامه‌ها و دستورالعمل‌های حسابرسی مرتبط و مشورت با کارشناس مالیاتی در موارد مبهم.

پرسش‌های رایج

آیا جریمه در همه موارد اصلاح صورتحساب اعمال می‌شود؟

خیر. بر اساس متن بند، اگر تکمیل جدول (هـ) در میزان مالیات نهایی اثری نداشته باشد، مطالبه مالیات و جریمه از این بابت موضوعیت ندارد.

اگر صورتحساب ابطالی توسط خریدار تأیید نشود چه می‌شود؟

متن بند این مورد را از مصداق‌های اشتباه مؤدی دانسته و دیوان هم بند را با قوانین مغایر ندانسته است. بنابراین مؤدیان باید این موضوع را در پیگیری‌های خود جدی بگیرند.

آیا این رأی قابل اعتراض است؟

طبق متن رأی، ظرف بیست روز پس از صدور، اعتراض به آن از سوی رئیس دیوان عدالت اداری یا ده نفر از قضات دیوان امکان‌پذیر است.

طرح نشان‌دار کردن مالیات در استان سمنان به مؤدیان این امکان را می‌دهد که هم‌زمان با تکمیل و تأیید فرم مالیاتی خود، یکی از پروژه‌های اولویت‌دار استان را برای تأمین اعتبار انتخاب کنند. مدیرکل امور مالیاتی استان سمنان، علی حسین‌پور، اعلام کرده که در سال جاری ۳۳ پروژه عمرانی، آموزشی، خدماتی و زیرساختی با اعتباری بالغ بر ۳۵۴ میلیارد تومان در این طرح قرار گرفته‌اند. مؤدیان تا پایان آبان‌ماه فرصت دارند پروژهٔ مورد نظر خود را انتخاب کنند.

جزئیات طرح نشان‌دار کردن مالیات در سمنان

به گفتهٔ حسین‌پور، هدف این طرح افزایش مشارکت مردم در توسعه و آبادانی کشور و فراهم کردن امکان انتخاب محل هزینه‌کرد مالیات توسط مؤدیان است. از ۳۳ پروژهٔ این طرح، ۲۱ پروژه به حوزهٔ مدرسه‌سازی اختصاص یافته است. او این موضوع را نشانهٔ توجه ویژه به توسعهٔ فضاهای آموزشی و ارتقای زیرساخت‌های تعلیم و تربیت در استان دانست.

فهرست پروژه‌هایی که در این طرح پیش‌بینی شده‌اند شامل موارد زیر است:

  • حفر و تجهیز چهار حلقه چاه در شاهرود و تأمین آب شرب شهر گرمسار
  • نگهداری و بهسازی محور شاهرود – طرود – معلمان
  • رفع نقاط حادثه‌خیز محور شهرستان سمنان
  • ساختمان فرمانداری آرادان
  • مرکز آموزشی فنی و حرفه‌ای مهدی‌شهر
  • توسعهٔ ساختمان‌های امدادی هلال‌احمر
  • احداث سالن ورزشی فرومد
  • عملیات اجرایی ساماندهی عشایر
  • احداث اداره‌کل و مرکز معاینات بالینی شهرستان سمنان
  • احداث و تکمیل ساختمان‌های ثبت اسناد و املاک سمنان
  • تکمیل عملیات فنس‌کشی جاده‌ای زیستگاه یوز آسیایی

حسین‌پور گفت این طرح پیوند میان پرداخت مالیات و مشاهدهٔ نتایج ملموس آن در زندگی مردم را تقویت می‌کند. به گفتهٔ او، مالیات ابزاری مؤثر برای توسعهٔ زیرساخت‌ها، ارتقای خدمات عمومی، گسترش عدالت اجتماعی و آبادانی مناطق مختلف استان است.

این خبر برای کسب‌وکار شما یعنی چه؟

برای مدیران مالی، حسابداران و کارشناسان مالیات، نکتهٔ اصلی این خبر زمان‌بندی است. انتخاب پروژه به تکمیل و تأیید فرم مالیاتی گره خورده و مهلت آن تا پایان آبان‌ماه اعلام شده است. اگر سازمان شما مؤدی مالیاتی در استان سمنان است، این مرحله باید در تقویم کاری واحد مالی دیده شود تا از قلم نیفتد.

متن منبع درباره‌ی اینکه انتخاب پروژه چه اثری بر مبلغ مالیات، نحوهٔ محاسبه یا ثبت آن در دفاتر دارد چیزی نمی‌گوید. این موضوع را نباید بر پایهٔ حدس تصمیم‌گیری کرد. پیش از اقدام، تفکیک روشن میان مالیات پرداختی و هر انتخاب یا مشارکت اختیاری ضروری است. برای بررسی تأثیر این تصمیم بر صورت‌های مالی و گزارش‌های سازمان می‌توانید از نرم‌افزار صورت‌های مالی استفاده کنید.

چه کارهایی باید انجام داد؟

با توجه به آنچه در خبر آمده، اقدام‌های عملی زیر برای واحدهای مالی و مالیاتی مفید است:

  • مهلت پایان آبان‌ماه را همراه با زمان تکمیل و تأیید فرم مالیاتی در تقویم مالی ثبت کنید.
  • از امور مالیاتی استان یا مشاور مالیاتی خود بخواهید شرایط و مراحل انتخاب پروژه را کتبی اعلام کند.
  • پیش از انتخاب، تصمیم را با مدیرعامل یا هیئت مدیره هماهنگ کنید، زیرا این انتخاب به اعتبار مالی سازمان مربوط است.
  • ثبت تصمیم و دلیل آن را در پروندهٔ مالیاتی سازمان نگه دارید تا در صورت نیاز قابل پیگیری باشد.
  • فهرست پروژه‌های طرح را با نیازهای سازمان مقایسه کنید و تنها تصمیمی بگیرید که با سیاست مالی سازمان هم‌خوان است.

پرسش‌های رایج

آیا همهٔ مؤدیان می‌توانند پروژه انتخاب کنند؟

متن منبع فقط به این اشاره دارد که مؤدیان می‌توانند پروژهٔ مورد نظر خود را انتخاب کنند. شرایط، محدودیت‌ها یا تفاوت‌های احتمالی میان مؤدیان در متن خبر نیامده است، بنابراین برای جزئیات باید به اداره امور مالیاتی مراجعه شود.

مهلت انتخاب پروژه چه زمانی است؟

مؤدیان تا پایان آبان‌ماه می‌توانند پروژهٔ خود را انتخاب کنند. این انتخاب هم‌زمان با تکمیل و تأیید فرم مالیاتی انجام می‌شود.

این طرح چه پروژه‌هایی را در بر می‌گیرد؟

طرح شامل ۳۳ پروژه عمرانی، آموزشی، خدماتی و زیرساختی در استان سمنان است که اعتباری بالغ بر ۳۵۴ میلیارد تومان دارند. از این تعداد، ۲۱ پروژه به مدرسه‌سازی اختصاص یافته است.

اداره امور مالیاتی استان زنجان از تعیین تکلیف پرونده‌های عملکرد سال ۱۴۰۴ صاحبان مشاغل خبر داد. در این تصمیم، مالیات صاحبان مشاغل استان زنجان برای ۷۸٫۳۲ درصد پرونده‌ها صفر در نظر گرفته شده است. این اقدام با استفاده از ظرفیت تبصرهٔ ماده ۱۰۰ قانون مالیات‌های مستقیم انجام شده و هدف آن تسهیل تکالیف مالیاتی، کاهش تشریفات اداری و تسریع در تعیین تکلیف پرونده‌هاست. این خبر در ۲۰ آبان ۱۴۰۵ منتشر شد.

جزئیات مالیات صاحبان مشاغل استان زنجان

بر اساس اعلام مهدی محمدی، مدیرکل امور مالیاتی استان زنجان، برای ۱۲۹ هزار و ۴۲۱ پرونده مالیاتی صاحبان مشاغل در این استان، معادل ۷۸٫۳۲ درصد پرونده‌ها، مالیات صفر در نظر گرفته شده است. این پرونده‌ها مربوط به عملکرد سال ۱۴۰۴ است.

به گفتهٔ او، بهره‌گیری از ظرفیت تبصرهٔ ماده ۱۰۰ قانون مالیات‌های مستقیم در سال جاری در مقایسه با سال گذشته بیش از سه برابر افزایش یافته است. این موضوع نشان می‌دهد که استفاده از این ظرفیت قانونی برای صاحبان مشاغل واجد شرایط گسترده‌تر شده است.

مدیرکل امور مالیاتی استان زنجان همچنین گفت که تسهیل انجام تکالیف مالیاتی، کاهش تشریفات اداری و تسریع در تعیین تکلیف پرونده‌ها از اهداف این اقدام است. به گفتهٔ او، این روند می‌تواند به افزایش رضایت مؤدیان و آسان‌تر شدن امور مالیاتی صاحبان مشاغل کمک کند.

در پایان، او اعلام کرد که مؤدیان امسال می‌توانند محل هزینه‌کرد مالیات خود را از میان ۴۱ پروژهٔ زیربنایی استان انتخاب کنند. متن خبر روش انتخاب و مهلت آن را توضیح نداده است.

این خبر برای کسب‌وکار شما یعنی چه؟

برای مدیران مالی، حسابداران و کارشناسان مالیاتی، نکتهٔ اصلی این است که نتیجهٔ تعیین مالیات در این استان به‌صورت کلی اعلام شده، اما متن خبر شرایط دقیق هر پرونده را ذکر نکرده است. بنابراین نمی‌توان فرض کرد که هر کسب‌وکاری در زنجان یا استان‌های دیگر لزوماً در همین وضعیت قرار دارد.

افزایش بیش از سه‌برابری استفاده از این ظرفیت نشان می‌دهد که موضوع برای تعداد زیادی از صاحبان مشاغل اهمیت دارد. حسابرسان و مشاوران مالیاتی باید بررسی کنند که پرونده موکلان‌شان در کدام وضعیت قرار می‌گیرد. ثبت منظم دفاتر در نرم‌افزار حسابداری تحت وب می‌تواند آماده بودن مدارک را برای پاسخ به درخواست‌های اداره امور مالیاتی آسان‌تر کند.

برای کسب‌وکارهایی که در استان زنجان فعالیت دارند، انتخاب محل هزینه‌کرد مالیات از میان ۴۱ پروژهٔ زیربنایی نیز موضوعی قابل توجه است. با این حال، برای تصمیم‌گیری درست باید مهلت‌ها و روال انتخاب را از اداره امور مالیاتی پرسید.

چه کارهایی باید انجام داد؟

  • بررسی وضعیت پرونده عملکرد سال ۱۴۰۴ از طریق اداره امور مالیاتی محل فعالیت.
  • بررسی اینکه آیا کسب‌وکار با شرایط تبصرهٔ ماده ۱۰۰ قانون مالیات‌های مستقیم سازگار است یا نه، با مشورت کارشناس مالیاتی.
  • آماده‌سازی دفاتر، فاکتورها و مدارک درآمد و هزینه برای پاسخ به هر استعلام احتمالی.
  • پیگیری فهرست ۴۱ پروژهٔ زیربنایی استان برای مؤدیانی که قصد تعیین محل هزینه‌کرد مالیات دارند.
  • پرسیدن شرایط و مهلت‌های انتخاب محل هزینه‌کرد از اداره امور مالیاتی، زیرا متن خبر آن‌ها را ذکر نکرده است.
  • ثبت کتبی هر پیگیری و نگه‌داری پاسخ اداره امور مالیاتی در پرونده شرکت یا صاحب کسب‌وکار.

پرسش‌های رایج

آیا این تصمیم فقط مربوط به استان زنجان است؟

بر اساس متن خبر، این اعلام مربوط به استان زنجان است و درباره اجرای مشابه در سایر استان‌ها چیزی نگفته است. برای هر استان باید اعلام رسمی اداره امور مالیاتی همان استان را بررسی کرد.

مودیان چگونه می‌توانند محل هزینه‌کرد مالیات را انتخاب کنند؟

بر اساس خبر، مودیان امسال می‌توانند محل هزینه‌کرد مالیات خود را از میان ۴۱ پروژهٔ زیربنایی استان انتخاب کنند. روش انتخاب و مهلت آن در متن خبر نیامده است.

استفاده از تبصرهٔ ماده ۱۰۰ نسبت به سال گذشته چه تغییری کرده است؟

مدیرکل امور مالیاتی استان زنجان گفته است که بهره‌گیری از این ظرفیت در سال جاری در مقایسه با سال گذشته بیش از سه برابر شده است.