
سودآوری با نقدینگی یکی نیست
خالی شدن ناگهانی حساب بانکی شرکت و ناتوانی در پرداخت حقوق، مالیات، اجاره، اقساط یا چک تأمینکنندگان، معمولاً نتیجه یک اتفاق واحد نیست؛ این بحران اغلب از چند تصمیم و داده ناهماهنگ شکل میگیرد:
- فروش ثبت شده اما هنوز وصول نشده
- چکی که دیرتر از انتظار پاس میشود
- هزینهای که در تقویم پرداخت دیده نشده
- چند تعهد که در یک بازه کوتاه همزمان سررسید میشوند
نکته مهم این است که سود حسابداری، مانده دفتری و وجه نقد قابلاستفاده یکسان نیستند. ممکن است شرکت در صورت سود و زیان سودآور باشد، اما در روز پرداخت تعهدات، پول کافی در حساب بانکی نداشته باشد. حسابداری بیشتر گذشته و ثبت رویدادها را توضیح میدهد؛ خزانهداری باید نشان دهد در روزها و هفتههای آینده چه مقدار وجه در دسترس خواهد بود و کجا احتمال کسری وجود دارد.
در این مقاله، یک چارچوب عملی برای خزانهداری مدرن ارائه میکنیم: از پیشبینی جریان وجوه نقد و مدیریت سررسیدها تا کنترلهای داخلی، تحلیل سناریو و استفاده از نرمافزار یکپارچه. در پایان نیز میبینیم که چگونه با استفاده از نرمافزار خزانهداری دیاکو سیستم میتوان این مسیر را کاملاً هوشمند، منسجم و قابلردیابی کرد.
خزانهداری مدرن چیست؟
خزانهداری مدرن مجموعهای از فرایندها، کنترلها و ابزارهای اطلاعاتی است که برای سه هدف اصلی به کار میرود:
- حفظ نقدینگی: شرکت در زمان سررسید تعهدات، وجه کافی و قابلدسترسی داشته باشد.
- کاهش ریسک و خطا: دریافتها، پرداختها، چکها، ضمانتنامهها و حسابهای بانکی وضعیت مشخص و مسئول مشخص داشته باشند.
- بهینهسازی منابع: پول مازاد بیدلیل در حسابهای متعدد و بدون استفاده نماند و کسریهای قابلپیشبینی، زودتر مدیریت شوند.
این رویکرد فقط خرید نرمافزار نیست. یک خزانهداری مؤثر به تعریف تقویم پرداخت، مسئولیتها، سطح دسترسی، قواعد تأیید، کیفیت داده و هماهنگی میان مالی، فروش، خرید و مدیریت نیاز دارد.
چرا حساب شرکت ناگهان خالی میشود؟
۱. اشتباه گرفتن فروش با وصول
ثبت فاکتور فروش به معنی ورود پول نیست. باید تاریخ احتمالی وصول، روش پرداخت، سابقه مشتری و احتمال تأخیر هر دریافت در پیشبینی لحاظ شود.
۲. نادیده گرفتن زمانبندی، نه فقط مبلغ
دو شرکت ممکن است تعهدات ماهانه مشابهی داشته باشند، اما شرکتی که پرداختهایش در چند روز محدود متمرکز شده است، ریسک کسری بیشتری دارد. خزانهدار باید مبلغ و تاریخ مورد انتظار ورود یا خروج وجه را همزمان ببیند.
۳. نبود فهرست کامل تعهدات
حقوق، بیمه، مالیات، اجاره، اقساط، پرداخت به تأمینکننده، خرید مواد اولیه، هزینههای ارزی، تنخواه و چکهای تضمینی باید در یک تقویم مشترک ثبت شوند؛ نه در فایلها و دفترهای جداگانه.
۴. اتکا به مانده حساب بدون تفکیک وجه قابلاستفاده
همه مانده بانکی الزاماً قابلمصرف نیست: بخشی ممکن است بابت چکهای صادرشده، وثیقه، حساب محدودشده، تنخواه یا تعهدات نزدیک کنار گذاشته شده باشد.
۵. نبود کنترل برای پرداختهای فوری و خارج از روال
پرداختهای اضطراری اگر بدون ثبت، تأیید و مستندسازی انجام شوند، تصویر واقعی نقدینگی را مخدوش میکنند و احتمال پرداخت تکراری یا اشتباه را بالا میبرند.
۶. بهروزرسانی دیرهنگام اطلاعات
اگر دریافتها، پرداختها و وضعیت چکها با تأخیر ثبت شوند، گزارش خزانهداری ممکن است از نظر حسابداری درست باشد اما برای تصمیم امروز قابل اتکا نباشد.
پیشبینی جریان وجوه نقد چیست؟
پیشبینی جریان وجوه نقد، برآورد ورودیها، خروجیها و مانده نقد در آینده طی یک افق زمانی مشخص است. فرمول پایه آن ساده است:
“مانده نقد پایان دوره” = “مانده نقد ابتدای دوره” + “ورودیهای نقدی” – “خروجیهای نقدی”
اما ارزش پیشبینی به کیفیت دادهها و زمانبندی آن بستگی دارد. پیشبینی باید علاوه بر مانده کل، به تفکیک حساب بانکی، صندوق، ارز، شعبه یا شرکت و همچنین بر اساس نوع دریافت و پرداخت قابل بررسی باشد.
افق زمانی مناسب کدام است؟
عدد ثابتی برای همه کسبوکارها وجود ندارد. افق باید با چرخه فروش، دوره وصول مطالبات، فصلهای کاری و سررسید تعهدات تنظیم شود. یک الگوی کاربردی عبارت است از:
- روزانه تا دو هفته: مدیریت مانده حساب، پرداختهای نزدیک، چکها و نیاز فوری به نقد.
- پویا ۱۳ هفتهای: الگوی رایج برای دید کوتاهمدت و میانمدت عملیات؛ هر هفته یک هفته جدید به انتهای آن اضافه میشود.
- ماهانه تا یک سال یا بیشتر: برنامهریزی سرمایه در گردش، خریدهای بزرگ، تسهیلات، سرمایهگذاری و فصلهای پرریسک.
بنابراین عبارت «۳۰، ۶۰ یا ۹۰ روز» را نباید بهعنوان استاندارد قطعی نوشت؛ این بازهها صرفاً نمونهاند و باید متناسب با کسبوکار انتخاب شوند.
روش مستقیم و غیرمستقیم
- روش مستقیم: دریافتها و پرداختهای واقعی یا مورد انتظار، مانند وصول مشتری، پرداخت حقوق و خرید، مستقیماً زمانبندی میشوند. این روش برای مدیریت نقدینگی کوتاهمدت کاربردیتر است.
- روش غیرمستقیم: پیشبینی از سود و زیان و تغییرات اقلام ترازنامه شروع میشود و با تعدیلاتی مانند مطالبات، موجودی و بدهیها به جریان نقد میرسد. این روش برای برنامهریزی مالی و افقهای بلندتر مفید است.
در عمل، استفاده مکمل از هر دو روش میتواند تصویر کاملتری بدهد: روش مستقیم برای «آیا هفته آینده پول کافی داریم؟» و روش غیرمستقیم برای «روند تأمین مالی و سرمایه در گردش ما چگونه است؟».
۸ تکنیکهای خزانهداری مدرن برای جلوگیری از کسری نقدینگی
۱. هر روز وضعیت نقدینگی را بهروزرسانی کنید
برای مدیریت نقدینگی شرکت، مانده واقعی بانکها و صندوقها، دریافتهای قطعی، پرداختهای تأییدشده و تعهدات نزدیک را بهصورت روزانه بررسی کنید.
۲. تقویم یکپارچه دریافت و پرداخت بسازید
برای هر قلم، حداقل این اطلاعات را ثبت کنید:
| فیلد | نمونه اطلاعات |
|---|---|
| نوع رویداد | دریافت، پرداخت، انتقال، چک، ضمانت |
| طرف حساب | مشتری، تأمینکننده، بانک یا پرسنل |
| مبلغ و ارز | مبلغ اسمی و در صورت نیاز معادل ریالی |
| تاریخ سررسید | تاریخ قراردادی یا سررسید چک |
| تاریخ محتمل | برآورد واقعبینانه ورود یا خروج پول |
| وضعیت | پیشنویس، تأییدشده، در جریان، وصولشده، پرداختشده، برگشتی |
| مسئول و مدرک | فرد پاسخگو و سند پشتیبان |
۳. دریافتها را بر اساس احتمال وصول وزندهی کنید
برای تصمیم داخلی، دریافتهای قطعی را از دریافتهای محتمل جدا کنید. مثلاً فاکتور مشتری خوشحساب با چک در دست، با مطالباتی که صرفاً فاکتور شده اما هنوز درباره زمان پرداخت آن اطمینان نداریم، یکسان نیست. این کار نباید جایگزین ثبت مبلغ اسمی و گزارش رسمی شود؛ هدف آن ساخت یک سناریوی محافظهکارانه برای تصمیمگیری است.
۴. سه سناریو بسازید
حداقل این سه سناریو را برای هفتهها یا ماههای پیشرو مقایسه کنید:
- مورد انتظار: بر اساس بهترین برآورد فعلی.
- محافظهکارانه: با تأخیر در وصول مطالبات و افزایش بخشی از هزینهها.
- فشار نقدینگی: با تأخیر شدید در دریافت، پرداخت زودتر یک تعهد بزرگ یا کاهش فروش.
برای هر سناریو، «کمترین مانده نقد»، «روز وقوع کسری» و «اقدام اصلاحی» را مشخص کنید.
۵. حداقل مانده نقد را تعیین کنید
شرکت نباید تمام مانده قابلاستفاده را صرف پرداختهای قابلتعویق کند. یک حداقل مانده نقد با توجه به حقوق، هزینههای ضروری، نوسان وصول، تعهدات بانکی و ریسک عملیاتی تعریف کنید. این عدد برای همه شرکتها یکسان نیست و باید با تصویب مدیریت و بازبینی دورهای تعیین شود.
۶. مغایرتگیری بانک و خزانه را به فرایند روزمره تبدیل کنید
مانده سیستم، گردش بانک و وضعیت چکها باید بهطور منظم با هم تطبیق داده شوند. اختلافهای باز را با علت و مسئول پیگیری نگه دارید؛ نه اینکه صرفاً با یک ثبت اصلاحی از گزارش حذف شوند.
۷. پرداخت را مرحلهبندی و کنترل کنید
دستور پرداخت باید دارای مبلغ، ذینفع، مدرک، تاریخ سررسید، مرکز هزینه یا پروژه، سطح تأیید و وضعیت اجرا باشد. تفکیک وظایف ثبت، تأیید و اجرا نیز ریسک خطا و سوءاستفاده را کاهش میدهد.
۸. پیشبینی را با تحلیل انحراف اصلاح کنید
هر هفته یا ماه، پیشبینی قبلی را با عملکرد واقعی مقایسه کنید:
“انحراف” = “مقدار واقعی” – “مقدار پیشبینیشده”
سپس علت انحراف را دستهبندی کنید: تأخیر وصول، ثبتنشدن تعهد، تغییر مبلغ، خطای زمانبندی یا رویداد غیرتکراری. پیشبینی خوب مدلی ثابت و فراموششده نیست؛ مدلی است که با یادگیری از خطاهای قبلی بهتر میشود.
کنترلهای داخلی ضروری در خزانهداری
برای جلوگیری از خالی شدن ناگهانی حساب، فناوری باید با کنترل داخلی همراه باشد:
- تعریف سطح دسترسی بر اساس نقش و مسئولیت
- تأیید مرحلهای دستور پرداختهای حساس
- ثبت سوابق تغییرات و نگهداری مدارک مثبته
- تفکیک وظیفه ثبت سند، تأیید پرداخت و انتقال وجه
- کنترل شماره چک، اسناد برگشتی و اسناد تضمینی
- محدود کردن پرداختهای خارج از بودجه یا خارج از روال
- مغایرتگیری منظم بانک، صندوق و تنخواه
- بازبینی دسترسی کاربران هنگام جابهجایی یا خروج کارکنان
- تهیه نسخه پشتیبان و اجرای سیاست امنیتی مناسب
این کنترلها تضمین مطلق ایجاد نمیکنند، اما احتمال خطای انسانی، پرداخت تکراری، جعل یا پنهان ماندن مغایرت را کاهش میدهند.
شاخصهای کلیدی برای داشبورد خزانهداری
داشبورد مدیر مالی لازم نیست دهها عدد داشته باشد؛ چند شاخص قابلاقدام بهتر از گزارشهای شلوغ هستند:
- مانده نقد قابلاستفاده به تفکیک بانک و حساب
- کمترین مانده پیشبینیشده در افق انتخابی
- تعداد و مبلغ دریافتهای سررسیدشده اما وصولنشده
- مبلغ پرداختهای تأییدشده و پرداختهای در انتظار تأیید
- نسبت تحقق پیشبینی دریافت و پرداخت
- میانگین دوره وصول مطالبات و دوره پرداخت بدهیها
- مبلغ چکهای در جریان، پاسشده، برگشتی و تضمینی
- تعداد روز تا نخستین نقطه احتمالی کسری در سناریوی محافظهکارانه
ماژول خزانهداری دیاکو سیستم چه کمکی میکند؟
ماژول خزانهداری دیاکو سیستم بهعنوان یک نرمافزار خزانهداری پیشرفته، برای کنترل دریافت و پرداخت، ردیابی لحظهای نقدینگی و پیشبینی دقیق ورودی و خروجی مالی طراحی شده و بهطور کامل با سیستمهای فروش و حسابداری دیاکو یکپارچه است. این قابلیتها مستقیماً به چند مسئله رایج خزانهداری پاسخ میدهند.
آنچه در گزارش «گردش منابع و مصارف» دیده میشود
در این گزارش، جریانهای مالی در چهار بخش جداگانه نمایش داده میشوند:
- مصارف: جمع و جزئیات مبالغ خروجی، مانند هزینهها و پرداختهای ثبتشده
- منابع: جمع و جزئیات مبالغ ورودی، مانند دریافتها و منابع مالی
- تضمامین: بخش جداگانه مبالغ و حسابهای مرتبط با تضمینها
- خنثی: بخش جداگانه مواردی که در گزارش با این عنوان دستهبندی شدهاند
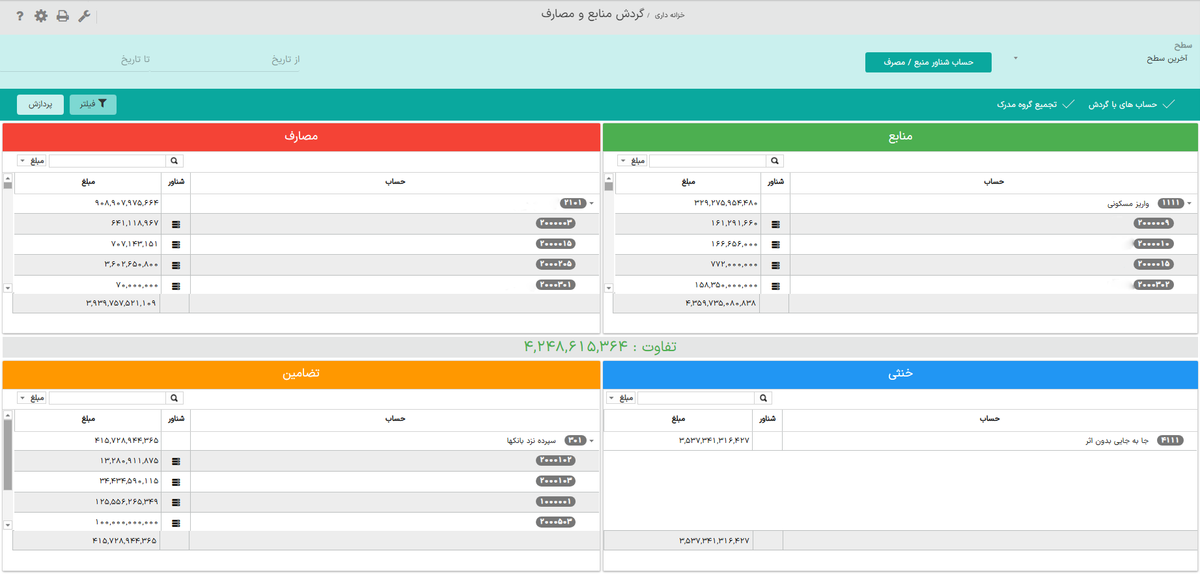
در همین گزارش، کاربر میتواند بازه «از تاریخ» و «تا تاریخ» را مشخص کند، سطح حساب را انتخاب کند و نحوه نمایش حسابها را با گزینههایی مانند حسابهای با گردش و تجمیع گروه مدرک تنظیم نماید. در پایین بخشهای منابع و مصارف، اختلاف منابع و مصارف نیز بهصورت جداگانه نمایش داده میشود؛ بنابراین مدیر مالی میتواند علاوه بر دیدن ریز حسابها، جمع ورودیها، جمع خروجیها و تفاوت آنها را در یک صفحه مقایسه کند.
قابلیتهای رسمی ماژول خزانهداری
در سطح کلی ماژول، امکانات معرفیشده شامل موارد زیر است:
- ثبت دریافت و پرداخت بانک و صندوق
- مدیریت تنخواه
- مدیریت اسناد دریافتنی و پرداختنی
- ثبت و پیگیری اسناد تضمینی
- تسویه فاکتورهای خرید و فروش
- گزارشهای مرتبط با نقدینگی و گردش عملیات
مزیت این گزارش زمانی بیشتر میشود که رویدادهای فروش، دریافت، پرداخت و حسابداری بهجای ورود چندباره، در یک جریان اطلاعاتی مرتبط ثبت شوند. بااینحال، نرمافزار بهتنهایی جایگزین سیاست نقدینگی، داده صحیح، کنترل داخلی و تصمیمگیری مدیر مالی نیست؛ استقرار درست و آموزش کاربران، بخش مهمی از نتیجه است.
درخواست دمو: برای بررسی متناسب بودن این ماژول با فرایند شرکت، میتوانید از درخواست دموی رایگان دیاکو سیستم استفاده کنید.
جمعبندی
جلوگیری از خالی شدن ناگهانی حساب شرکت با یک گزارش ساده پایان ماه ممکن نیست. راهحل اصلی، بکارگیری تکنیکهای خزانهداری مدرن، پیشبینی جریان نقد و اتکا به یک سیستم یکپارچه مالی است. اگر میخواهید جریان نقدینگی سازمان خود را شفاف کنید، جهت دریافت مشاوره تخصصی با شماره۳۵۱۹۵۰۰۰-۰۳۱ تماس بگیرید یا به diacosystem.com مراجعه کنید.
خزانهداری مدرن به مدیر مالی اجازه میدهد قبل از وقوع کسری، زمان و علت احتمالی آن را ببیند و درباره وصول مطالبات، زمانبندی پرداخت، تأمین مالی یا کاهش هزینه تصمیم بگیرد. ماژول خزانهداری دیاکو سیستم نیز با پوشش دریافت و پرداخت بانک و صندوق، تنخواه، اسناد دریافتنی و پرداختنی، کارتابل تأیید و گزارشهای نقدینگی، میتواند زیرساخت عملیاتی این فرایند را در کنار حسابداری و فروش فراهم کند.
توضیح: این مقاله محتوای آموزشی است و جایگزین مشاوره مالی، مالیاتی، حقوقی یا تصمیم اعتباری متناسب با شرایط هر شرکت نیست.
منابع و مبنای راستیآزمایی
🥇 ۱. انجمن متخصصان مالی (AFP) — Cash Forecasting: تعریف پیشبینی نقد، افقهای زمانی، روشهای بهبود دقت و تحلیل انحراف
Association for Financial Professionals (AFP) — Cash Forecasting
🥇 ۲. انجمن افسران مالی دولتی (GFOA) — Cash Flow Forecasting: ضرورت پیشبینی مستمر برای حفظ نقدینگی و پوشش پرداختها
Government Finance Officers Association (GFOA) — Cash Flow Forecasting
🥈 ۳. جیپی مورگان (J.P. Morgan) — The ins and outs of cash forecasting: پایش روزانه، افق رایج ۱۳ هفتهای، فناوری و بازبینی مستمر
J.P. Morgan — The ins and outs of cash forecasting
🥈 ۴. دیاکو سیستم — محصولات و ماژول خزانهداری: امکانات رسمی ماژول خزانهداری، گزارشها و یکپارچگی با فروش و حسابداری