حضور دیاکو سیستم در اولین اجلاس کشوری انبوه سازان و توسعه گران

اخبار دیاکو سیستم اجلاس انبوه سازان

حضور دیاکو سیستم در ایونت انبوه سازان

اخبار دیاکو سیستم انبوه سازان دیاکو سیستم پیمانکاران

راهنمای جامع سامانه مؤدیان و صورتحساب الکترونیکی
راهنمای جامع سامانه مؤدیان و صورتحساب الکترونیکی: هر آنچه که باید بدانید

در سال‌های اخیر، قوانین مالیاتی تغییرات گسترده‌ای را تجربه کرده‌اند که مهم‌ترین آن‌ها، راه‌اندازی سامانه مؤدیان مالیاتی و الزام به صدور صورتحساب الکترونیکی است. این تغییرات با هدف شفافیت اقتصادی، جلوگیری از فرار مالیاتی و تسهیل فرآیندهای حسابداری کسب‌وکارها اجرایی شده‌اند.

اگر صاحب یک کسب‌وکار (حقیقی یا حقوقی) هستید، اتصال به این سامانه دیگر یک انتخاب نیست، بلکه یک الزام قانونی است. در این مقاله، به زبان ساده و کاربردی به بررسی کامل سامانه مؤدیان، انواع صورتحساب‌ها و نحوه ارسال آن‌ها می‌پردازیم.

سامانه مؤدیان مالیاتی چیست؟

سامانه مؤدیان، یک پلتفرم آنلاین و یکپارچه تحت مدیریت سازمان امور مالیاتی کشور است. این سامانه به منظور ثبت، مدیریت و نگهداری اطلاعات مالیاتی اشخاص حقیقی و حقوقی طراحی شده است. هر کسب‌وکار در این سامانه دارای یک کارپوشه اختصاصی است که تمامی تبادلات مالی، صورتحساب‌های خرید و فروش و سوابق مالیاتی او در آن ثبت و نگهداری می‌شود.

هدف اصلی این سامانه، حذف کاغذبازی‌های سنتی، محاسبه دقیق‌تر مالیات و ایجاد یک پل ارتباطی مستقیم و شفاف بین مؤدی (مالیات‌دهنده) و سازمان امور مالیاتی است.

صورتحساب الکترونیکی چیست؟

صورتحساب الکترونیکی، همان فاکتور فروش است که فرمت، اقلام اطلاعاتی و استانداردهای آن توسط سازمان امور مالیاتی تعیین شده است. مهم‌ترین ویژگی یک صورتحساب الکترونیکی، داشتن شماره منحصر‌به‌فرد مالیاتی (۲۲ کاراکتری) است.

صورتحساب‌های الکترونیکی به سه الگوی اصلی تقسیم می‌شوند:

• صورتحساب نوع اول: کامل‌ترین نوع فاکتور است که شامل اطلاعات دقیق خریدار و فروشنده، نحوه تسویه و جزئیات کامل کالا یا خدمات است (مناسب برای معاملات B2B )

• صورتحساب نوع دوم: در این نوع، تنها اطلاعات فروشنده و کالا ثبت می‌شود و نیازی به ثبت اطلاعات خریدار نیست (مناسب برای فروش به مصرف‌کننده نهایی یا B2C )

• صورتحساب نوع سوم: همان رسیدهای پرداخت صادر شده توسط دستگاه‌های کارتخوان (POS) یا درگاه‌های پرداخت اینترنتی است.

چه کسانی مشمول ثبت‌نام و ارسال صورتحساب هستند؟

بر اساس قانون پایانه‌های فروشگاهی و سامانه مؤدیان، گروه‌های زیر ملزم به ثبت‌نام در سامانه و صدور فاکتور الکترونیکی می‌باشند:

•  تمامی اشخاص حقوقی (شرکت‌های تجاری، مؤسسات غیرتجاری و تعاونی‌ها)

•  اشخاص حقیقی مشمول نظام مالیات بر ارزش افزوده

•  صنوف خاص تعیین شده توسط سازمان امور مالیاتی (مانند پزشکان، وکلا، طلافروشان و…)

•  عرضه‌کنندگان کالاها و خدمات خاص با حجم فروش بالا

مراحل گام‌به‌گام اتصال به سامانه مؤدیان

برای ارسال موفقیت‌آمیز فاکتورها به کارپوشه مالیاتی، باید مراحل زیر را طی کنید:

1. ثبت‌نام در نظام مالیاتی: تکمیل پرونده در درگاه ملی خدمات مالیات.

2. دریافت گواهی امضای الکترونیکی: مراجعه به مراکز میانی صدور گواهی الکترونیکی ( مانند سایت GICA ) و دریافت توکن سخت‌افزاری یا فایل مهر سازمانی.

3. دریافت شناسه یکتای حافظه مالیاتی: ورود به کارپوشه سامانه مؤدیان و دریافت شناسه ۶ کاراکتری.

4. دریافت شناسه کالا و خدمات: استخراج کدهای عمومی یا اختصاصی محصولات از سامانه جامع تجارت.

5. انتخاب نرم‌افزار واسط یا حسابداری: استفاده از نرم‌افزارهای استاندارد برای تولید فایل JSON فاکتورها و ارسال مستقیم آن‌ها از طریق API به سرورهای سازمان مالیاتی.

مزایای اتصال نرم‌افزاری به سامانه مؤدیان برای کسب‌وکارها

ارسال دستی فاکتورها در حجم بالا عملاً غیرممکن و پر از خطای انسانی است. استفاده از نرم‌افزارهای متصل به سامانه مؤدیان مزایای زیر را به همراه دارد:

•  جلوگیری از جریمه‌های سنگین مالیاتی (جریمه ۱۰ درصدی مبلغ فاکتورهای ارسال نشده)

•  ارسال گروهی و خودکار صورتحساب‌ها در سریع‌ترین زمان

•  رمزنگاری امن اطلاعات و جلوگیری از دستکاری داده‌ها

•  کاهش هزینه‌های حسابداری و حذف بایگانی فیزیکی

•  تایید خودکار و سیستمی اعتبارات ارزش افزوده

پاسخ به سوالات متداول (FAQ)

مهلت ارسال صورتحساب الکترونیکی چقدر است؟ طبق قوانین جاری سازمان امور مالیاتی، مؤدیان از زمان تاریخ صدور فاکتور، مهلت مشخصی (معمولاً بین ۷ تا ۲۱ روز بسته به بخشنامه‌های فصلی) برای ارسال صورتحساب به سامانه دارند. تأخیر در ارسال موجب اعمال جرایم خواهد شد.

آیا خریدار باید صورتحساب‌ها را تایید کند؟ بله، در صورتحساب‌های نوع اول، خریدار موظف است پس از قرارگیری فاکتور در کارپوشه وی، تا ۳۰ روز نسبت به تایید یا رد آن اقدام کند. در صورت عدم واکنش در این مدت، فاکتور به صورت سیستمی تایید شده در نظر گرفته می‌شود.

آیا می‌توان صورتحساب ارسال شده را ویرایش کرد؟ امکان ویرایش مستقیم وجود ندارد. در صورت بروز اشتباه، باید یک صورتحساب اصلاحی یا در صورت لغو معامله، یک صورتحساب ابطالی با ارجاع به شماره مالیاتی فاکتور مرجع صادر و مجدداً ارسال کنید.

جریمه عدم صدور و ارسال صورتحساب الکترونیکی چیست؟ طبق قانون، عدم صدور صورتحساب الکترونیکی معادل ۱۰ درصد از مجموع مبلغ فروش انجام شده (بدون صدور صورتحساب) یا ۲۰ میلیون ریال (هر کدام که بیشتر باشد) جریمه در پی دارد. علاوه بر این، ممکن است کسب‌وکار از معافیت‌ها و مشوق‌های مالیاتی محروم شود.

آیا برای ارسال فاکتور حتماً باید از شرکت‌های معتمد مالیاتی کمک بگیریم؟ خیر، این موضوع کاملاً اختیاری است. شما می‌توانید صورتحساب‌های خود را به سه روش ارسال کنید: ۱. ارسال مستقیم توسط خود مؤدی (با استفاده از نرم‌افزارهای حسابداری و واسط متصل به سامانه)، ۲. ارسال از طریق شرکت‌های معتمد مالیاتی، و ۳. ارسال از طریق سامانه‌های دولتی.

شناسه کالا و خدمات چیست و از کجا باید آن را دریافت کنیم؟ شناسه کالا و خدمات یک کد ۱۳ رقمی یکتا است که برای هر محصول یا خدمت تعریف می‌شود و درج آن در فاکتور الزامی است. برای دریافت کدهای عمومی می‌توانید به سامانه دریافت شناسه کالا و خدمات سازمان امور مالیاتی (stuffid.tax.gov.ir) مراجعه کنید. در صورتی که نیاز به کد اختصاصی داشته باشید، باید فرآیند ثبت‌نام و دریافت کد را از طریق سامانه جامع تجارت پیگیری کنید.
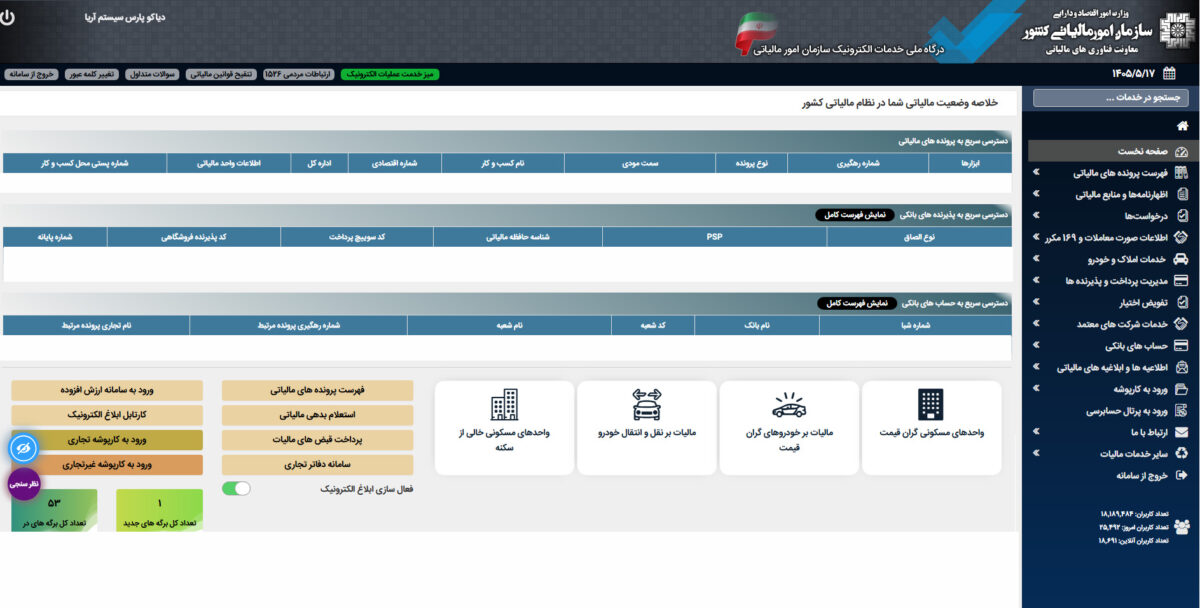
راهنمای جامع و عملیاتی کار با سامانه دفاتر تجاری الکترونیک

راهنمای جامع و عملیاتی کار با سامانه دفاتر تجاری الکترونیک و نحوه تکمیل فایل‌ها

با تغییر رویه نظام مالیاتی بر اساس ماده ۴ قانون برنامه پنج‌ساله هفتم پیشرفت و ماده ۹۵ قانون مالیات‌های مستقیم، سازمان امور مالیاتی بستر رسمی «سامانه دفاتر تجاری الکترونیکی» را برای جایگزینی دفاتر پلمپ کاغذی راه‌اندازی کرده است. این سامانه با دریافت کد رهگیری از سازمان ثبت اسناد، امکان ثبت رسمی اطلاعات مالی را فراهم می‌کند.

در این راهنمای جامع، نحوه ورود به سامانه، زمان‌بندی‌های جدید قانونی، و آموزش دقیق و کارگاهیِ پر کردن فایل‌های اکسل (Excel) و CSV برای بارگذاری دفاتر را بررسی می‌کنیم.

1.  زمان‌بندی و مهلت‌های قانونی بارگذاری دفاتر الکترونیک

سازمان امور مالیاتی برای حرکت تدریجی مودیان به سمت این سیستم، یک زمان‌بندی مرحله‌به‌مرحله را تدوین کرده است. حداکثر مهلت بارگذاری فایل‌ها در سامانه به شرح زیر است:

•  سال مالی ۱۴۰۳ (دوره یک‌ساله): تا پایان آذرماه سال ۱۴۰۴ و یا چهار ماه پس از انقضای مهلت تسلیم اظهارنامه مالیاتی (هر کدام که موخر باشد).

•  سال مالی ۱۴۰۴ (دوره‌های شش‌ماهه): برای شش‌ماهه اول تا چهار ماه پس از دوره زمانی، و برای شش‌ماهه منتهی به پایان سال مالی تا قبل از انقضای مهلت تسلیم اظهارنامه.

•  سال مالی ۱۴۰۵ (دوره‌های سه‌ماهه): برای دوره سه‌ماهه منتهی به پایان سال مالی تا قبل از انقضای مهلت تسلیم اظهارنامه، و برای سایر دوره‌های سه‌ماهه تا دو ماه پس از پایان دوره.

•  سال مالی ۱۴۰۶ و به بعد (دوره‌های یک‌ماهه): برای ماهِ منتهی به پایان سال مالی تا قبل از انقضای مهلت اظهارنامه، و برای سایر ماه‌ها تا پایان دو ماه بعد.

۲.  نحوه ورود به سامانه و ثبت کد رهگیری پلمپ

برای شروع کار و بارگذاری فایل‌ها، باید مراحل سیستمی زیر را در درگاه ملی خدمات مالیاتی طی کنید:

1. ابتدا به سایت ir.gov.tax.my وارد شوید.

2. از منوی سمت راست، گزینه «سامانه دفاتر تجاری الکترونیک» را انتخاب کنید.

 3. بر روی گزینه «بارگذاری فایل» کلیک کنید.

4. در این مرحله باید کد رهگیری پلمب دفاتر که قبلاً از سامانه ثبت شرکت‌ها دریافت کرده‌اید را در قسمت مشخص‌شده وارد کنید.

نکته مهم: در صورتی که کد رهگیری شما در لیست سامانه مشاهده نشد، باید آن را به صورت دستی در باکس متنی وارد کرده و روی دکمه «استعلام» کلیک کنید؛ نتیجه استعلام از سازمان ثبت اسناد تا ۲۴ ساعت آینده مشخص خواهد شد.

۳. شیوه ثبت اسناد: روزانه یا تجمیعی (ماهیانه)؟

شما می‌توانید اطلاعات رویدادهای مالی خود را به دو روش در سامانه بارگذاری کنید:

•  بارگذاری روزانه: اطلاعات رویدادهای مالی به صورت جزء‌به‌جزء و روزانه ثبت می‌شود.

•  بارگذاری تجمیعی: شما می‌توانید اطلاعات را به صورت تجمیعی (نهایتاً مرتبط با یک ماه شمسی در هر ردیف) ثبت کنید. هشدار بسیار مهم: مودیانی که روش تجمیعی را انتخاب می‌کنند، مکلف هستند از نرم‌افزارهای استاندارد استفاده کرده و هنگام رسیدگی مالیاتی، حتماً «دستورالعمل نحوه کار با نرم‌افزار» و «امکان دسترسی به اطلاعات نرم‌افزار» را در اختیار ممیز قرار دهند؛ عدم ارائه این موارد در حکم عدم تسلیم دفاتر است.

۴. آموزش ساختار فایل اکسل (Excel) دفاتر الکترونیک

برای ارائه اطلاعات، سازمان امور مالیاتی یک قالب استاندارد اکسل شامل یک صفحه (Sheet) و ۹ ستون را در سامانه قرار داده است که باید دقیقاً بر اساس همان ساختار تکمیل شود.

ساختار ۹ ستون فایل اکسل به ترتیب زیر است:

1. ردیف: شماره ردیف رویداد مالی (برای وقایع تجمیعی یک ماه، یک شماره ردیف یکسان استفاده می‌شود).

2. تاریخ: فرمت تاریخ باید دقیقاً به شکل YYYY/MM/DD (مثلاً ۱۴۰۴/۰۱/۲۰) باشد. اگر تاریخ پلمپ در ثبت شرکت‌ها میلادی بوده، تاریخ این ستون نیز باید میلادی ثبت شود.

3. کد حساب کل: الزامی است.

4. عنوان حساب کل: الزامی است.

5. کد حساب معین (اختیاری): پر کردن این ستون اختیاری است.

6. عنوان حساب معین (اختیاری): پر کردن این ستون اختیاری است.

7. شرح (اختیاری): پر کردن آن اختیاری است، اما حداکثر می‌توانید ۲۵۵ الی ۲۵۶ کاراکتر در آن بنویسید.

8. مبلغ بدهکار (ریال): مقادیر فقط باید عددی باشند.

9. مبلغ بستانکار (ریال): مقادیر فقط باید عددی باشند.

قوانین کلیدی و خطاهای رایج در پر کردن فایل‌ها:

•  تراز بودن مبالغ: در هر شماره «ردیف»، جمع کل مقادیر ثبت‌شده در ستون مبلغ بدهکار باید دقیقاً با جمع مقادیر ستون بستانکار برابر باشد؛ در غیر این صورت سامانه خطا می‌دهد و اختلاف را گزارش می‌کند.

•  ثبت مقادیر صفر: در هر سطر (یک خط از اکسل)، تنها یکی از ستون‌های مبلغ بدهکار یا بستانکار می‌تواند دارای عدد باشد و سلول دیگر حتماً باید خالی گذاشته شود یا عدد صفر (۰) در آن ثبت گردد.

•  سند افتتاحیه (مانده سال قبل): اطلاعات مربوط به سند افتتاحیه (مانده انتقالی از سال قبل) باید حتماً در یک ردیف جداگانه و با شماره «ردیف صفر (۰)» در فایل اکسل ثبت شود.

•  بازه زمانی مجاز: تاریخ‌های ثبت‌شده در فایل حتماً باید در محدوده بازه زمانی تعیین‌شده در سامانه (هنگام بارگذاری) باشند و این بازه‌ها نباید با فایل‌های قبلی همپوشانی داشته باشند.

•  اعداد بزرگ در اکسل: اگر مبالغ بدهکار و بستانکار شما بیشتر از ۱۵ رقم است، برای جلوگیری از به هم ریختن اعداد در اکسل، باید نوع داده (Data Type) آن ستون‌ها را بر روی متنی (Text) تنظیم کنید.

•  اصلاح اشتباهات: اگر متوجه شدید رویدادی از قلم افتاده است، می‌توانید فایل را ویرایش کرده و دوباره بارگذاری کنید؛ در این حالت فایل ویرایش‌شده جایگزین فایل قبلی می‌شود.

۵. شرایط استفاده از فایل CSV برای حجم بالای اطلاعات

اگر تعداد ردیف‌های اطلاعات شما (رکوردهای مالی) بیش از ۱۰۰۰ سطر (یا ۱۵۰۰۰ رکورد طبق راهنمای سامانه) باشد، باید به جای اکسل از فایل با فرمت CSV استفاده کنید.

•  محدودیت حجم: حداکثر حجم مجاز برای فایل بارگذاری‌شده، ۱۰۰ مگابایت است.

•  جداکننده‌های مجاز در CSV: برای فاصله‌گذاری و جدا کردن ستون‌ها در فایل CSV، فقط استفاده از ویرگول (,)، نقطه ویرگول (;) و خط تیره (-) مجاز است.

•  ممنوعیت‌ها در CSV: استفاده از کلیدهای Tab، Space (خط فاصله) و Enter به عنوان جداکننده اکیداً ممنوع است. همچنین اگر از جداکننده‌ای (مثلاً خط تیره) برای فرمت فایل استفاده کرده‌اید، نباید از همان علامت در داخل متنِ ستون «شرح» استفاده کنید، زیرا باعث بروز خطای پردازش می‌شود.

•  توصیه نهایی: با توجه به بروز خطاهای زیاد هنگام ایجاد فایل‌های CSV توسط کاربران، سازمان امور مالیاتی پیشنهاد می‌کند تا حد امکان از همان قالب فایل اکسل موجود در سامانه استفاده کنید.

دفاتر الکترونیک: راهنمای کامل پلمپ و تحریر در ۱۴۰۶
(آپدیت ویژه حسابداران و مدیران مالی)

راهنمای جامع و عملیاتی پلمپ، تحریر و ثبت دفاتر قانونی الکترونیک (آپدیت ویژه حسابداران و مدیران مالی)

با تغییر رویه نظام مالیاتی بر اساس ماده ۴ قانون برنامه پنج‌ساله هفتم پیشرفت و ماده ۹۵ قانون مالیات‌های مستقیم، سازمان امور مالیاتی بستر رسمی «سامانه دفاتر تجاری الکترونیکی» را برای جایگزینی دفاتر پلمپ کاغذی راه‌اندازی کرده است. این سامانه با دریافت کد رهگیری از سازمان ثبت اسناد، امکان ثبت رسمی اطلاعات مالی را فراهم می‌کند.

در این راهنمای جامع، نحوه ورود به سامانه، زمان‌بندی‌های جدید قانونی، و آموزش دقیق و کارگاهیِ پر کردن فایل‌های اکسل (Excel) و CSV برای بارگذاری دفاتر را بررسی می‌کنیم.

بخش اول: مراحل دریافت و پلمپ دفاتر الکترونیکی (پیش از شروع سال مالی)

در سیستم سنتی، شما باید به سایت اداره ثبت شرکت‌ها مراجعه می‌کردید، فرم پر می‌کردید و منتظر می‌ماندید تا پستچی دفاتر را برای شما بیاورد. در سیستم الکترونیک، فرآیند کاملاً دیجیتال شده است. مهلت این کار همچنان پیش از شروع سال مالی جدید است (مثلاً برای سال ۱۴۰۶، باید تا پایان اسفند ۱۴۰۵ اقدام کنید).

گام ۱: تهیه گواهی امضای الکترونیک (توکن یا نرم‌افزار)

پایه و اساس اسناد دیجیتال، امضای الکترونیکی است. مدیرعامل و اعضای هیئت‌مدیره صاحب امضا، باید از طریق مراکز صدور گواهی الکترونیک (مانند سامانه جیکا یا اپلیکیشن‌های معتبر دولتی) امضای دیجیتال خود را دریافت کنند. این امضا به شکل یک توکن سخت‌افزاری (شبیه فلش مموری) یا یک گواهی نرم‌افزاری در موبایل صادر می‌شود و اعتبار قانونی آن دقیقاً معادل امضای دستی و مهر شرکت است.

گام ۲: ثبت درخواست در سامانه جامع ثبت شرکت‌ها

 1. سامانه اداره کل ثبت شرکت‌ها (irsherkat.ssaa.ir) شوید و به بخش پلمپ دفاتر  تجاری بروید.

2. نوع تقاضا را روی «دفاتر الکترونیک» تنظیم کنید.

3. اطلاعات شرکت، سال مالی مد نظر و مشخصات اعضای هیئت‌مدیره را وارد کنید.

4. در این مرحله، سیستم از شما می‌خواهد که فرم درخواست را با استفاده از امضای دیجیتال مدیران تایید کنید. پس از اتصال توکن و وارد کردن رمز، سند تایید می‌شود.

5. پس از پرداخت الکترونیکی هزینه‌های قانونی، یک شماره پیگیری و گواهی پلمپ الکترونیک به شما داده می‌شود. این گواهی به نرم‌افزار حسابداری شما متصل خواهد شد.

بخش دوم: روش «تحریر» و ثبت دفاتر الکترونیک در طول سال

کلمه «تحریر» در سیستم الکترونیک دیگر به معنای نوشتن با خودکار نیست؛ بلکه به معنای ثبت استاندارد رویدادهای مالی در نرم‌افزار حسابداری و استخراج صحیح آن‌ها است. این بخش نیازمند رعایت الزامات فنی و حسابداری دقیقی است:

1. استفاده از نرم‌افزارهای حسابداری استاندارد

شما نمی‌توانید دفاتر الکترونیک را با نرم‌افزارهای غیرمجاز یا فایل‌های اکسل شخصی آماده کنید. نرم‌افزار حسابداری شما باید مورد تایید سازمان امور مالیاتی باشد و قابلیت خروجی دادن در قالب استانداردهای اعلامی (معمولاً فایل‌های ساختاریافته XML) را داشته باشد.

۲. همگام‌سازی کدینگ حسابداری (استانداردسازی سرفصل‌ها)

در گذشته شما می‌توانستید هر نامی برای حساب‌های خود در دفتر کل انتخاب کنید. اما در سیستم الکترونیک، نرم‌افزار شما باید از کدینگ استاندارد سازمان امور مالیاتی پشتیبانی کند. یعنی حساب‌های سطح کل و معینِ شرکت شما، باید با کدینگِ تعریف‌شده‌ی دارایی مپ (Map) یا متصل شوند تا سیستمِ ممیزیِ هوشمند بتواند به راحتی تشخیص دهد که مثلاً حساب موجودی کالا چقدر گردش داشته است.

۳. ثبت منظم اسناد و اهمیت «مهر زمانی» (Time Stamp)

همان‌طور که در دفاتر کاغذی رعایت ترتیب تاریخ الزامی بود، در سیستم دیجیتال این موضوع با سخت‌گیری بیشتری از طریق «مهر زمانی» (Time Stamp) کنترل می‌شود.

•  زمانی که شما یک سند حسابداری را در نرم‌افزار قطعی می‌کنید، سیستم به آن تاریخ و ساعت دقیق سرور را اختصاص می‌دهد.

•  اگر سعی کنید در پایان سال، اسناد ماه‌های قبل را به صورت صوری وارد کنید، تاریخ واقعی ایجاد سند در فایل خروجی (لاگ فایل‌ها) ثبت شده و به راحتی توسط هوش مصنوعی سازمان امور مالیاتی شناسایی می‌شود.

۴. استخراج فایل نهایی و بارگذاری

پس از پایان هر ماه (یا در پایان سال، بسته به بخشنامه‌های اجرایی روز)، حسابدار باید:

1. در نرم‌افزار حسابداری، گزینه «تهیه خروجی دفاتر الکترونیک» را انتخاب کند.

2. نرم‌افزار قبل از خروجی گرفتن، یک اعتبارسنجی (Validation) انجام می‌دهد تا مطمئن شود اسناد تراز هستند (جمع بدهکار و بستانکار مساوی است) و کدینگ‌ها درست وارد شده‌اند.

3. فایل خروجی تولید می‌شود. این فایل مجدداً باید توسط امضای دیجیتال مدیرعامل قفل و رمزنگاری (Hash) شود تا امکان تغییر اطلاعات در آن به صفر برسد.

4. در نهایت، فایل در کارپوشه مالیاتی شرکت یا سامانه اختصاصی معرفی‌شده، بارگذاری و رسید دیجیتال دریافت می‌شود.

بخش سوم: چرا دفاتر الکترونیک رد می‌شوند؟ (خطاهای مرگبار دیجیتال)

با حذف فیزیک دفاتر، دلایل رد شدن آن‌ها نیز ماهیت فنی و سیستمی پیدا کرده است. اگر موارد زیر رخ دهد، دفاتر الکترونیک شما فاقد اعتبار شناخته شده و مالیات شما به صورت تشخیصی (علی‌الرأس) محاسبه می‌گردد:

•  مغایرت با داده‌های سامانه مودیان: این مهم‌ترین دلیل رد دفاتر در دوران جدید است. تمام صورتحساب‌های الکترونیکی (فروش و خرید) که در کارپوشه سامانه مودیان شما ثبت و تایید شده‌اند، به صورت خودکار در دیتابیس سازمان مالیاتی وجود دارند. اگر فایل دفاتر الکترونیک شما اعداد متفاوتی را در بخش فروش یا خرید نشان دهد، دفاتر بلافاصله رد می‌شوند.

•  مخدوش شدن فایل یا تغییر در هش (Hash): فایل‌های XML دارای یک کد امنیتی (Hash) هستند. اگر حسابدار فایل را استخراج کند، سپس فایل را با نوت‌پد باز کرده و عددی را دستی تغییر دهد، کد Hash به هم می‌ریزد. سیستم مالیاتی در زمان آپلود، این دستکاری را به عنوان «مخدوش بودن دفاتر» شناسایی می‌کند.

•  ثبت اسناد کلان و غیرمتعارف در پایان سال: اگر سیستم تشخیص دهد که حجم عظیمی از رویدادهای مالی در روزهای پایانی سال در نرم‌افزار ثبت شده‌اند (عدم رعایت شرط ۱۵ روزه ثبت روزانه)، دفاتر را به دلیل «عدم ثبت به موقع رویدادهای مالی» رد می‌کند.

•  تفاوت ترازنامه اظهارنامه با دفاتر الکترونیک: اگر هنگام ارسال اظهارنامه عملکرد، ارقام ترازنامه و سود و زیان را به صورت دستی وارد کنید و این ارقام با فایل دفاتر الکترونیکی که ارسال کرده‌اید حتی یک ریال مغایرت داشته باشد، دفاتر مردود خواهند شد.

سخن پایانی: حسابداران باید به مدیران سیستم تبدیل شوند

حرکت به سمت دفاتر قانونی الکترونیک نشان‌دهنده یک تغییر پارادایم در حسابداری ایران است. حسابداران دیگر نیازی به خط خوش یا مهارت تحریر دستی ندارند؛ بلکه باید مهارت‌های خود را در زمینه کنترل داخلی نرم‌افزارها، تسلط بر کدینگ استاندارد، درک مفاهیم امضای دیجیتال و تطبیق مداوم حساب‌ها با سامانه مودیان ارتقا دهند. در این عصر جدید، حسابداری که نرم‌افزار خود را به درستی پیکربندی نکند، کل سیستم مالی یک مجموعه را به خطر می‌اندازد.