برنامهٔ مشترک معاونت علمی، سازمان امور مالیاتی و صندوق نوآوری و شکوفایی، اعتبار مالیاتی شرکتهای مشارکتکننده در افزایش سرمایهٔ صندوق را تعیین میکند. شرایط، مهلتها و تکالیف مالی این سازوکار را در این خبر بخوانید.
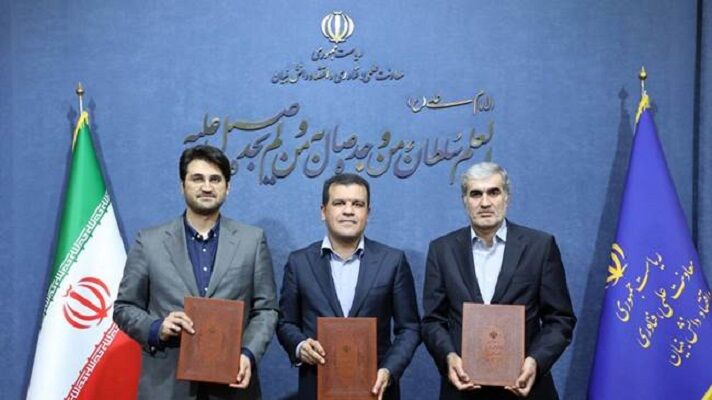
یک برنامهٔ مشترک میان معاونت علمی، فناوری و اقتصاد دانشبنیان ریاستجمهوری، سازمان امور مالیاتی کشور و صندوق نوآوری و شکوفایی امضا شده است. بر اساس این برنامه، شرکتهایی که با پرداخت کمک نقدی در افزایش سرمایهٔ صندوق مشارکت کنند، میتوانند اعتبار مالیاتی صندوق نوآوری و شکوفایی را به میزان همان کمک در اظهارنامهٔ مالیاتی خود اعمال کنند. این خبر در ۲۱ آبان ۱۴۰۵ منتشر شد و هدف آن تقویت تأمین مالی نوآوری، افزایش منابع صندوق و هدایت سرمایه به طرحهای راهبردی است.
جزئیات اعتبار مالیاتی صندوق نوآوری و شکوفایی
بر اساس متن منتشرشده، این برنامه با استناد به بند «ب» ماده ۹۹ قانون برنامهٔ پنجسالهٔ هفتم پیشرفت و در چارچوب آییننامهٔ اجرایی بند «ت» ماده ۱۱ قانون جهش تولید دانشبنیان تنظیم شده است. امضاکنندگان توافقنامه معاون علمی، فناوری و اقتصاد دانشبنیان رئیسجمهور، معاون وزیر امور اقتصادی و دارایی و رئیسکل سازمان امور مالیاتی کشور و رئیس هیئتعامل صندوق نوآوری و شکوفایی هستند.
شرکتهایی که در بورس تهران یا بازارهای اول و دوم فرابورس ایران پذیرفته شدهاند، و همچنین شرکتهایی که سرمایهٔ ثبتی آنها دستکم برابر یکسیام سرمایهٔ صندوق باشد، میتوانند با انعقاد توافقنامه با صندوق در افزایش سرمایهٔ آن مشارکت کنند. شرکت متقاضی متعهد میشود مبلغ توافقشده را تا پایان سال مالی خود بهصورت نقدی به صندوق پرداخت کند. پس از دریافت وجه و انجام تعهدات، صندوق گواهی کمک را بهصورت الکترونیکی و با امکان استعلام برخط صادر میکند.
مبلغ پرداختی در جداول مربوط به اظهارنامهٔ مالیاتی درج میشود و بهعنوان علیالحساب مالیات عملکرد همان سال مالی محاسبه میشود. اگر اعتبار مالیاتی از مالیات متعلق بیشتر باشد، مانده آن به سالهای مالی بعد منتقل میشود.
صندوق نوآوری و شکوفایی موظف است منابع دریافتی را حداکثر ظرف دو سال به افزایش سرمایهٔ خود اختصاص دهد و معادل مبالغ واصلشده را در طرحهای واجد شرایط سرمایهگذاری کند. این سرمایهگذاری از طریق عقود مشارکتی و طبق آییننامههای مصوب هیئت امنای صندوق انجام میشود. خرید زمین، ساختمان یا احداث آن، هزینههای عمرانی عمومی مانند تسطیح، دیوارکشی و راهسازی، و خرید خودرو از این سازوکار مستثنا شدهاند.
نظارت بر تعهدات و حل اختلاف
صندوق نوآوری و شکوفایی باید گزارش سالانهٔ سرمایهگذاریها، مبالغ تخصیصیافته و تعهدات خود را به دبیرخانهٔ شورای راهبری فناوریها و تولیدات دانشبنیان و سازمان امور مالیاتی ارائه کند. سازمان امور مالیاتی حداکثر چهار ماه فرصت دارد اسناد را بررسی و نظر خود را دربارهٔ انجام تعهدات اعلام کند. اگر سازمان در مهلت تعیینشده نظری ندهد، رفع تعهد صندوق به میزان اعلامشده قطعی تلقی میشود.
در صورت انجام نشدن افزایش سرمایه یا تأیید نشدن سرمایهگذاریها از سوی سازمان امور مالیاتی، صندوق موظف به تسویهحساب با سازمان است. برای نظارت بر اجرای توافقنامه، کارگروه راهبری با حضور نمایندگان رسمی سه نهاد تشکیل میشود. اختلافها ابتدا در این کارگروه بررسی میشود و اگر ظرف ۲۰ روز حل نشود، به کارگروه دائمی شورای راهبری ارجاع میشود.
این برنامه از تاریخ امضا تا پایان اعتبار قانون برنامهٔ هفتم پیشرفت برای دریافت کمک شرکتها معتبر است. صندوق نیز دو سال پس از پایان این اعتبار برای ثبت افزایش سرمایه و انجام سرمایهگذاریهای مرتبط فرصت خواهد داشت.
این خبر برای کسبوکار شما یعنی چه؟
برای مدیران مالی، حسابداران و کارشناسان مالیاتی، مهمترین نکته این است که کمک نقدی به صندوق، پس از صدور گواهی کمک، بهعنوان اعتبار مالیاتی در اظهارنامه دیده میشود. این موضوع بر زمانبندی پرداخت و ثبت مالی شرکت اثر مستقیم دارد، چون مهلت پرداخت تا پایان سال مالی شرکت تعیین شده است.
شرکتهای مشمول باید پیش از تصمیمگیری بررسی کنند که وضعیت پذیرش در بورس یا فرابورس، یا سرمایهٔ ثبتی آنها، با شرط برنامه سازگار است یا نه. همچنین باید مبلغ پرداختی، گواهی کمک و سال مالی تخصیص اعتبار را در حسابها و اظهارنامه بهدرستی ثبت کنند. ثبت دقیق این اطلاعات در نرمافزار صورتهای مالی به پیگیریهای بعدی کمک میکند. ماندهای که به سالهای بعد منتقل میشود نیز باید در برنامهٔ مالیاتی دیده شود.
از سوی دیگر، صاحبان کسبوکار باید توجه داشته باشند که اگر افزایش سرمایه انجام نشود یا سرمایهگذاری تأیید نشود، صندوق باید با سازمان تسویه کند. بنابراین تعهدات این سازوکار باید در کنار سایر تکالیف مالیاتی در برنامهٔ مالی سازمان دیده شود. دستورالعملها و بخشنامههای اجرایی که سازمان امور مالیاتی موظف به تدوین و ابلاغ آنهاست، جزئیات ثبت و اعمال اعتبار را مشخص خواهند کرد.
چه کارهایی باید انجام داد؟
- بررسی شرایط شرکت از نظر پذیرش در بورس یا فرابورس، یا دستکم برابر بودن سرمایهٔ ثبتی با یکسیام سرمایهٔ صندوق.
- برآورد مبلغ کمک نقدی و تعیین زمان پرداخت پیش از پایان سال مالی.
- پیگیری صدور گواهی کمک بهصورت الکترونیکی و ثبت استعلام آن.
- درج مبلغ پرداختی در جداول مربوط به اظهارنامهٔ مالیاتی و محاسبهٔ علیالحساب مالیات عملکرد.
- نگهداری اسناد پرداخت و گواهیها برای بررسی بعدی سازمان امور مالیاتی.
- پیگیری دستورالعملها و بخشنامههای اجرایی که سازمان امور مالیاتی ابلاغ میکند.
برای مرور کامل تکالیف مالیاتی مؤدیان میتوانید راهنمای جامع سامانهٔ مؤدیان را مطالعه کنید.
پرسشهای رایج
چه شرکتهایی میتوانند در افزایش سرمایهٔ صندوق مشارکت کنند؟
بر اساس متن خبر، شرکتهای پذیرفتهشده در بورس تهران یا بازارهای اول و دوم فرابورس ایران، و شرکتهایی که سرمایهٔ ثبتی آنها دستکم معادل یکسیام سرمایهٔ صندوق باشد، میتوانند مشارکت کنند.
اعتبار مالیاتی چگونه محاسبه و مصرف میشود؟
مبلغ کمک نقدی در اظهارنامهٔ مالیاتی درج و بهعنوان علیالحساب مالیات عملکرد همان سال مالی محاسبه میشود. اگر اعتبار بیشتر از مالیات متعلق باشد، مانده آن به سالهای مالی بعد منتقل میشود.
اگر افزایش سرمایه انجام نشود چه میشود؟
بر اساس متن منتشرشده، در صورت انجام نشدن افزایش سرمایه یا تأیید نشدن سرمایهگذاریها از سوی سازمان امور مالیاتی، صندوق موظف به تسویهحساب با سازمان است.